শিরোনাম :
উত্তাল দিল্লিতে যে শর্তে মুক্তি পেলেন ককরোচের তিন নেতা সৌদি আরবের রিয়াদ বিমানবন্দরে হুথি হামলায় দুই বাংলাদেশি সহ নিহত ১২ জনতা ব্যাংকে বেক্সিমকোর ঋণের ৯৫ শতাংশই জামানতহীন নোবেল শান্তি পুরস্কার না পেয়ে প্রকাশ্যে ক্ষোভ ট্রাম্পের সাত মাসে রিজার্ভ ১১ বিলিয়ন ডলার বেড়েছে: স্থানীয় সরকার প্রতিমন্ত্রী সরকারের সমন্বিত পদক্ষেপে ডেঙ্গু প্রকোপ নিয়ন্ত্রণে :স্বাস্থ্য প্রতিমন্ত্রী নভেম্বর থেকে রিকশাচালক ও মুচিসহ সবার থাকবে বাংলা কিউআর মোদির পতন দেখার অপেক্ষায় আছি:  আসিফ নজরুল দিল্লিতে টানটান উত্তেজনা, মমতা,ধ্রুব,অভিজিৎ,নেহা সহ আটক হাজার হাজার কেন্দ্রে বসার পর স্থগিত নিয়োগ পরীক্ষা, রাজধানীতে পরীক্ষার্থীদের সড়ক অবরোধ

জনতা ব্যাংকে বেক্সিমকোর ঋণের ৯৫ শতাংশই জামানতহীন

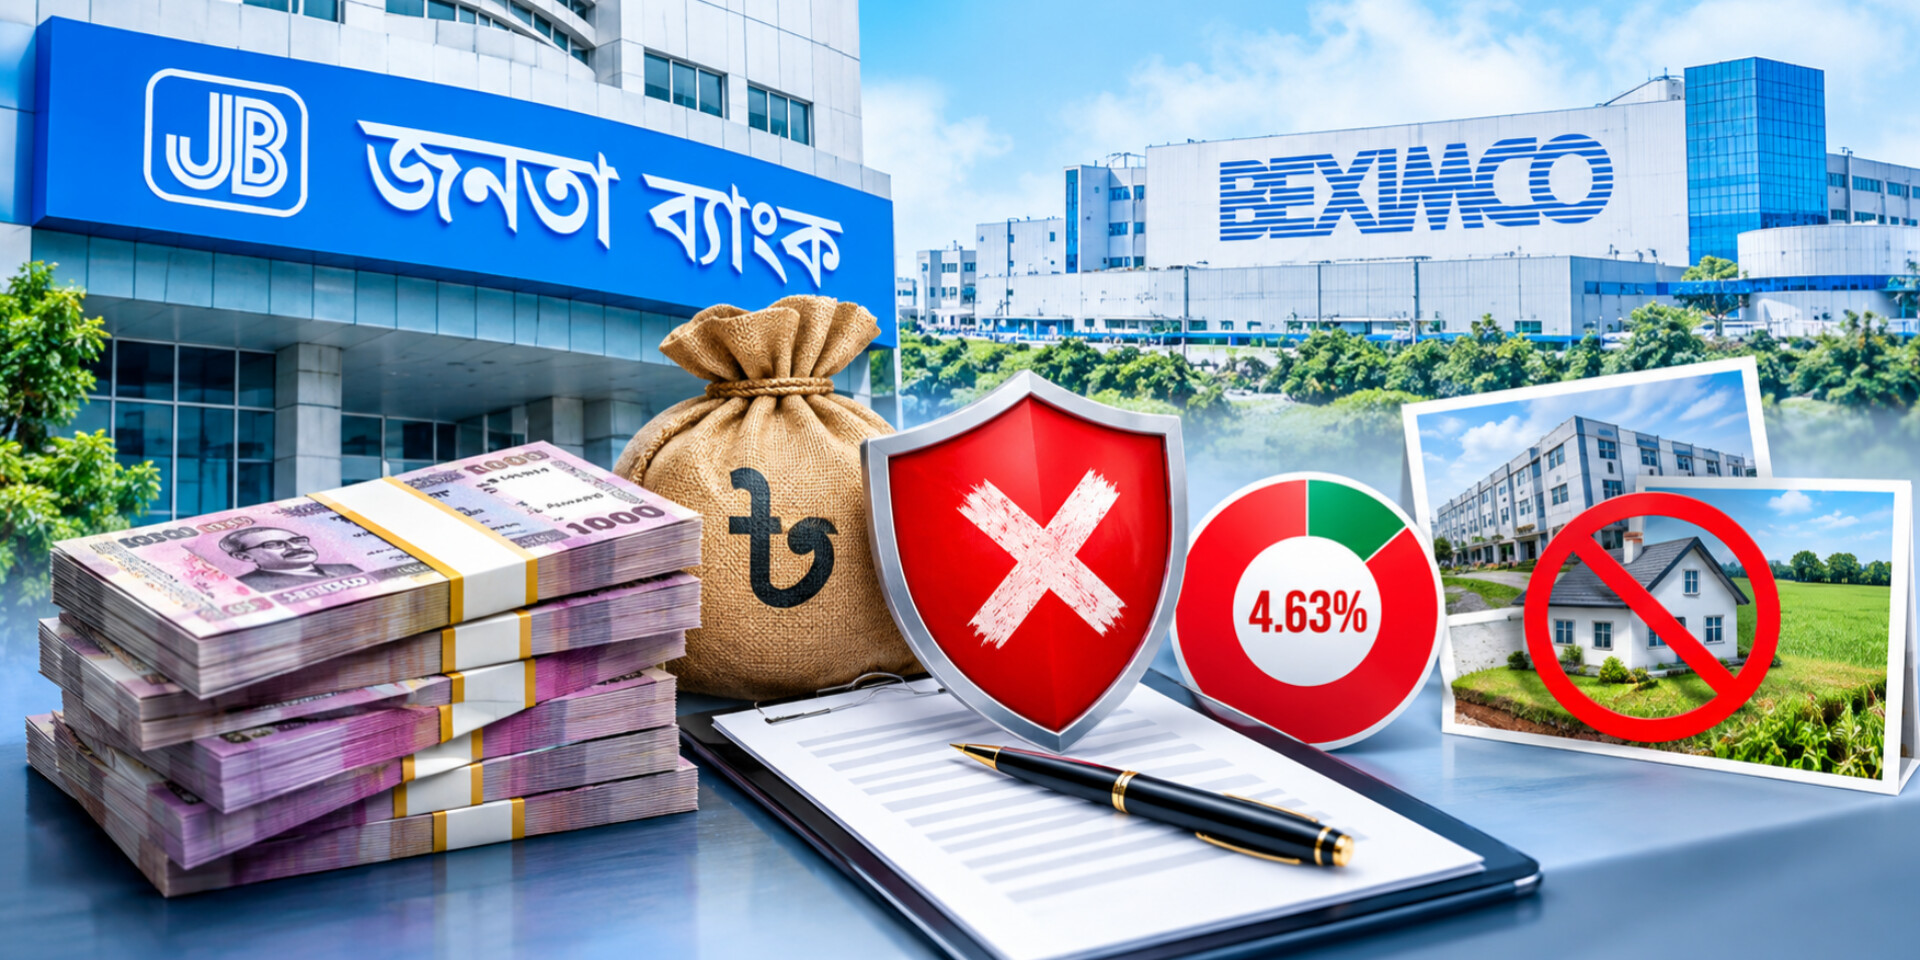
জনতা ব্যাংক থেকে বেক্সিমকো গ্রুপের প্রতিষ্ঠানগুলোকে দেওয়া ঋণের প্রায় পুরোটাই জামানতের আওতার বাইরে রয়ে গেছে। সরকারি এক নিরীক্ষা প্রতিবেদনে এ তথ্য উঠে এসেছে। প্রতিবেদন অনুযায়ী, ২০২৫ সালের ৩১ মার্চ পর্যন্ত ব্যাংকটিতে গ্রুপের বিভিন্ন প্রতিষ্ঠানের মোট দায় দাঁড়িয়েছে প্রায় ২৩ হাজার ৩৭৮ কোটি টাকা। এর বিপরীতে বন্ধক রাখা সহজামানতের মূল্য মাত্র ১ হাজার ৮৪ কোটি ৭৮ লাখ টাকা।
নিরীক্ষকদের হিসাবে, জামানতের হার ৪ দশমিক ৬৩ শতাংশ। বাকি ৯৫ দশমিক ৩৭ শতাংশ, অর্থাৎ ২২ হাজার ২৯৩ কোটি ২৩ লাখ টাকা, কোনো জামানতের সুরক্ষা ছাড়াই রয়েছে। প্রতিবেদনে বলা হয়েছে, এতে ব্যাংকের আমানতকারীদের অর্থ ঝুঁকির মুখে পড়েছে।
কারা, কীসের ভিত্তিতে নিরীক্ষা করেছে
প্রতিবেদনটি তৈরি করেছে মহাহিসাব নিরীক্ষকের কার্যালয়ের বাণিজ্যিক অডিট অধিদপ্তর। জনতা ব্যাংকের ২০২৪-২০২৫ নিরীক্ষা বছরের আওতায় ২০২৩ ও ২০২৪ সালের আর্থিক কার্যক্রমের ওপর কমপ্লায়েন্স নিরীক্ষা করা হয়। এ সময় নিরীক্ষকেরা বেশ কিছু নথি দেখেছেন। এর মধ্যে আছে বেক্সিমকো গ্রুপের ২০২৫ সালের ৩১ মার্চভিত্তিক দায়দেনার বিবরণী, ঋণ অনুমোদন ও বিতরণের নথি, পরিচালনা পর্ষদের সভার কার্যবিবরণী, ব্যাংকের পরিদর্শন প্রতিবেদন, পিসি ঋণের নথি এবং নির্বাচিত সেলস কন্ট্রাক্ট ও রপ্তানি এলসির কপি।
প্রতিবেদনের মূল অভিযোগ, বাংলাদেশ ব্যাংকের নির্দেশনা, ব্যাংক কোম্পানি আইন এবং জনতা ব্যাংকের নিজস্ব ঋণনীতির একাধিক ধারা না মেনে ঋণ অনুমোদন, মেয়াদ বাড়ানো, এলসি সুবিধা ও পুনঃতফসিল করা হয়েছে।
একক গ্রাহক ঋণসীমা
বাংলাদেশ ব্যাংকের বিআরপিডি সার্কুলার (১৬ জানুয়ারি ২০২২) অনুযায়ী, কোনো একক গ্রাহক বা গ্রুপকে ব্যাংকের মোট রেগুলেটরি মূলধনের ১৫ শতাংশের বেশি ফান্ডেড ঋণ দেওয়ার সুযোগ নেই।
নিরীক্ষা প্রতিবেদনে বলা হয়েছে, ২০২৩ সালের ৩১ ডিসেম্বর জনতা ব্যাংকের রেগুলেটরি মূলধন ছিল ৫ হাজার ৭১৩ কোটি ৯৬ লাখ টাকা। সে হিসাবে বেক্সিমকো গ্রুপের ঋণের সর্বোচ্চ সীমা হওয়ার কথা ছিল ৮৫৭ কোটি ৯ লাখ টাকা। অথচ ওই সময়ে গ্রুপভুক্ত প্রতিষ্ঠানগুলোর ফান্ডেড ঋণের স্থিতি ছিল ২২ হাজার ২০৩ কোটি ২৩ লাখ টাকা। সীমার চেয়ে বাড়তি ঋণের পরিমাণ তাই ২১ হাজার ৩৪৬ কোটি ১৪ লাখ টাকা।
২০২২ সালে বাংলাদেশ ব্যাংকের সঙ্গে জনতা ব্যাংকের সমঝোতা স্মারক (এমওইউ) হয়। এর শর্ত ছিল, পরিশোধিত মূলধনের ১৫ শতাংশের বেশি ঋণ কোনো এক গ্রাহককে দেওয়া যাবে না। তখন ব্যাংকের পরিশোধিত মূলধন ছিল ২ হাজার ৩১৪ কোটি টাকা, যার ১৫ শতাংশ ৩৪৭ কোটি ১০ লাখ টাকা। নিরীক্ষা প্রতিবেদনে বলা হয়েছে, এক গ্রাহককে দেওয়া হয়েছে ১ হাজার ৭০৮ কোটি ৭৫ লাখ টাকা। এটি মূলধনের প্রায় ৭৩ দশমিক ৮৪ শতাংশ।
জামানতের চিত্র
নিরীক্ষকদের ভাষ্য, ঋণ দেওয়ার অন্যতম শর্ত শতভাগ সহজামানত নিশ্চিত করা। এমওইউ এবং ব্যাংকের নিজস্ব ঝুঁকি ব্যবস্থাপনা নির্দেশিকাতেও এ বাধ্যবাধকতা আছে।
যে জামানত দেখানো হয়েছে, তার মূল্যায়নও পুরোনো। প্রতিবেদন অনুযায়ী, জনতা ব্যাংক লোকাল অফিস সহজামানতের মূল্যায়ন করেছিল ২০১৫ সালের ১২ এপ্রিল এবং ২০২০ সালের ১৭ সেপ্টেম্বর। এরপর নতুন কোনো মূল্যায়ন হয়নি। প্রতিবেদনে আরও বলা হয়েছে, প্রতিবছর সুদ যুক্ত হয়ে ঋণের স্থিতি বাড়লেও বাড়তি কোনো জমি, ভবন বা স্থায়ী সম্পদ বন্ধক নেওয়া হয়নি। ফলে ঋণ ও জামানতের ব্যবধান ক্রমে বেড়েছে।
সবশেষ তথ্যে এ ব্যবধান আরও বড়। চলতি বছরের ৩০ জুন পর্যন্ত জনতা ব্যাংকে বেক্সিমকো গ্রুপের দায় বেড়ে ২৮ হাজার ১৩৭ কোটি টাকায় ঠেকেছে। জামানতের মূল্য একই, ১ হাজার ৮৪ কোটি ৭৮ লাখ টাকা। এ হিসাবে ২৭ হাজার কোটি টাকার বেশি, অর্থাৎ ৯৬ শতাংশের বেশি, জামানতহীন।
জামানত ছাড়াই পুনঃতফসিল
প্রতিবেদনে বলা হয়েছে, ২০২২ ও ২০২৩ সালে জনতা ব্যাংকের পরিচালনা পর্ষদ গ্রুপটির বড় অঙ্কের ঋণ পুনঃতফসিল করেছে। ২০২২ সালে তা ছিল ৫ হাজার ৯৭৭ কোটি ৬৪ লাখ টাকা, ২০২৩ সালে ৮ হাজার ৫৮০ কোটি টাকা। মোট ১৪ হাজার ৫৫৭ কোটি ৬৪ লাখ টাকার ঋণ সাত বছরের জন্য পুনঃতফসিল করা হয়।
নিয়ম অনুযায়ী এ ধরনের পুনঃতফসিলে অতিরিক্ত সহজামানত নেওয়ার কথা। নিরীক্ষকদের মতে, তা নেওয়া হয়নি, যা ২০২৩ সালের সমঝোতা স্মারকের শর্তের লঙ্ঘন। তাঁরা আরও উল্লেখ করেছেন, বছরের পর বছর বিশেষ সুবিধা দেওয়া হলেও ঋণ আদায়ে ব্যাংক কঠোর কোনো আইনি পদক্ষেপ নেয়নি।
খেলাপি থাকা অবস্থায় নতুন ঋণ
ব্যাংক কোম্পানি আইন ১৯৯১ (সংশোধন ২০২৩)-এর ২৭ কক (৩) ধারায় খেলাপি কোনো ঋণগ্রহীতাকে নতুন ঋণ সুবিধা দেওয়ার সুযোগ নেই।
নিরীক্ষা প্রতিবেদন বলছে, জনতা ব্যাংকের পরিচালনা পর্ষদের ৮১১ ও ৮১৫তম সভায় গ্রুপের আটটি প্রতিষ্ঠানের অনুকূলে নতুন করে ৪৫১ কোটি ৫ লাখ টাকার ঋণ অনুমোদন ও ছাড় করা হয়। প্রতিষ্ঠানগুলো হলো শাইনপুকুর গার্মেন্টস, এসকর্প অ্যাপারেলস, বেক্সিমকো ফ্যাশন, বেক্সিমকো পিপিই, ইন্টারন্যাশনাল নিটওয়্যার অ্যান্ড অ্যাপারেলস, ক্রিসেন্ট ফ্যাশন অ্যান্ড ডিজাইন, নিউ ঢাকা ইন্ডাস্ট্রিজ ও ইয়েলো অ্যাপারেলস।
নিরীক্ষকদের তথ্য অনুযায়ী, এর আগে ২০২৪ সালের ৮ জানুয়ারির সিআইবি প্রতিবেদনে গ্রুপের প্রতিষ্ঠান বেক্সিমকো এলপিজি ইউনিট-১ লিমিটেডের ৩৮৫ কোটি ৭৮ লাখ টাকার দায় ‘সন্দেহজনক’ মানে খেলাপি দেখানো হয়েছিল। ওই বছরের মার্চে গ্রুপের মেয়াদোত্তীর্ণ বকেয়া ছিল ৩ হাজার ১৯৯ কোটি ৭৬ লাখ টাকা। প্রতিবেদনে আরও বলা হয়েছে, তখন ব্যাংকের নিজস্ব ফান্ড পজিশন ছিল প্রায় ১১ হাজার কোটি টাকা ঋণাত্মক।
কেন্দ্রীয় ব্যাংকের চিঠি
প্রতিবেদন অনুযায়ী, ২০২৩ সালের ২ আগস্ট বাংলাদেশ ব্যাংক জনতা ব্যাংককে একটি চিঠি দেয়। তাতে বলা হয়, বেক্সিমকো লিমিটেড ও গ্রুপভুক্ত ২৬টি প্রতিষ্ঠানের ঋণের স্থিতি আর বাড়ানো যাবে না। চিঠির দিন গ্রুপের মোট ঋণ স্থিতি ছিল ২২ হাজার ৩৪৩ কোটি ৫২ লাখ টাকা। ২০২৫ সালের মার্চ শেষে নিট দায় বেড়ে হয় ২৩ হাজার ৩২৭ কোটি ৯৭ লাখ টাকা। নিরীক্ষকদের হিসাবে, নির্ধারিত সীমার চেয়ে ৯৮৪ কোটি ৪৫ লাখ টাকা বেশি।
রপ্তানি এলসি ও ব্যাক-টু-ব্যাক এলসি
নিরীক্ষকেরা গ্রুপটির ৯৮৯টি রপ্তানি এলসি ও সেলস কন্ট্রাক্টের মধ্য থেকে নমুনা হিসেবে ৫৬টি সেলস কন্ট্রাক্ট, ৬২৭টি ব্যাক-টু-ব্যাক এলসি এবং ২০৫টি প্যাকিং ক্রেডিট ঋণের নথি পরীক্ষা করেছেন। প্রতিবেদনে যা বলা হয়েছে:
বন্ডেড ওয়্যারহাউস লাইসেন্স না থাকা সত্ত্বেও বিভিন্ন প্রতিষ্ঠানকে ব্যাক-টু-ব্যাক এলসি খোলার সুযোগ দেওয়া হয়েছে।
বিদেশি ক্রেতার ক্রেডিট রিপোর্ট সংগ্রহ বা চুক্তির সত্যতা যাচাই ছাড়াই শত শত কোটি টাকার এলসি অনুমোদন হয়েছে।
একটি ক্ষেত্রে জাহাজীকরণের নির্ধারিত তারিখের ১৬ দিন পর প্যাকিং ক্রেডিট ঋণ ছাড় হয়েছে।
পণ্য রপ্তানি না হলেও শাখা কর্তৃপক্ষ স্টক রিপোর্ট তৈরি করেনি।
আমদানি করা কাঁচামাল বা উৎপাদিত পণ্য ব্যাংককে না জানিয়ে স্থানীয় বাজারে বিক্রি করে অর্থ সরানো হয়ে থাকতে পারে, কিংবা ভুয়া বিলের মাধ্যমে অর্থ স্থানান্তর হয়েছে।
রপ্তানি আয় সংশ্লিষ্ট এলসির দায় না মিটিয়ে অন্য এলসির দায় সমন্বয়ে ব্যবহার করা হয়েছে। নিরীক্ষকদের মতে, এটি বৈদেশিক মুদ্রা নিয়ন্ত্রণ আইনের লঙ্ঘন।
নিরীক্ষকদের সিদ্ধান্ত, এসব কারণে ব্যাংকের কাছে প্রাথমিক বা মাধ্যমিক, কোনো জামানতেরই কার্যকর উপস্থিতি নেই।
সুকুক বন্ডে ২২০ কোটি টাকা
জনতা ব্যাংক নিজস্ব পোর্টফোলিও ও বিশেষ তহবিল থেকে বেক্সিমকো গ্রিন সুকুক বন্ডে মোট ২২০ কোটি টাকা বিনিয়োগ করেছে। শর্ত অনুযায়ী, ২০২৬ সালের ডিসেম্বরে মেয়াদ শেষে পুরো অর্থ একসঙ্গে ফেরত দেওয়ার কথা।
নিরীক্ষা প্রতিবেদনে বলা হয়েছে, যেসব প্রকল্পের কথা বলে বন্ড ছাড়া হয়েছিল, তার মধ্যে করতোয়া সোলার প্লান্ট এখনো চালু হয়নি এবং বেক্সিমকো টেক্সটাইল কারখানা বন্ধ। বাংলাদেশ ব্যাংকের ডিওএস সার্কুলার ৩৯ (২৭ সেপ্টেম্বর ২০২১) অনুযায়ী প্রকল্প উন্নয়নের সর্বোচ্চ সময় আট মাস। নিরীক্ষকদের মতে, শুধু তিস্তা সোলারের আয় দিয়ে ২০২৬ সালে এককালীন পরিশোধ কোনোভাবেই সম্ভব নয়।
আরও দুটি আপত্তি তোলা হয়েছে। ২০০ কোটি টাকার বেশি বিশেষ বিনিয়োগে বাংলাদেশ ব্যাংকের অনাপত্তি নেওয়া বাধ্যতামূলক, কিন্তু তা নেওয়া হয়নি। আর সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের পূর্বানুমোদন ছাড়াই বন্ড সাধারণ শেয়ারে রূপান্তরের বিষয় আছে। এসব কারণে ২২০ কোটি টাকা আদায় অনিশ্চিত হয়ে পড়েছে বলে প্রতিবেদনে উল্লেখ আছে।
ব্যাংকের ব্যাখ্যা, নিরীক্ষকদের জবাব
নিরীক্ষার আপত্তির জবাবে জনতা ব্যাংক কর্তৃপক্ষ কয়েকটি যুক্তি দিয়েছে:
পর্ষদের অনুমোদন ও বিআরপিডি সার্কুলার মেনে, কর্পোরেট গ্যারান্টিসহ অন্যান্য শর্তে ঋণ পুনঃতফসিল ও নবায়ন করা হয়েছে।
বাংলাদেশ ব্যাংকের অফসাইট সুপারভিশন বিভাগ ২০২৩ সালের ২ আগস্ট একক গ্রাহক ঋণসীমা অতিক্রমের অনাপত্তি দিয়েছিল।
নতুন করে পুনঃতফসিল হয়নি, শুধু কিস্তি পরিশোধের সময় বাড়ানো হয়েছে। কেন্দ্রীয় ব্যাংকের অনাপত্তি থাকায় নতুন ডাউন পেমেন্ট নেওয়ার প্রয়োজন পড়েনি।
বেক্সিমকোর বন্ডেড ওয়্যারহাউস লাইসেন্স আছে। রূপান্তরের সময় ও সুযোগের অভাবে শাখা কর্তৃপক্ষ স্টক লট পরিদর্শন করতে পারেনি।
বিএসইসির প্রজ্ঞাপন অনুযায়ী সুকুক বন্ড সাধারণ শেয়ারে রূপান্তরের শর্ত থেকে ছাড় পেয়েছিল। নিয়মিত মুনাফা পাওয়া যাচ্ছে। মূল ২২০ কোটি টাকা আদায়ে ট্রাস্টি আইসিবিকে চিঠি দেওয়া হয়েছে এবং বিকল্প প্রস্তাব পর্ষদে প্রক্রিয়াধীন।
নিরীক্ষা দল এসব জবাব গ্রহণ করেনি। তাদের মতে, জবাবগুলো ‘অযৌক্তিক, অসংগতিপূর্ণ এবং আপত্তি নিষ্পত্তির জন্য সহায়ক নয়’। দলটির বক্তব্য:
শতভাগ সহজামানতের বাধ্যবাধকতা থাকা সত্ত্বেও ৪ দশমিক ৬৩ শতাংশ জামানত রাখা আমানতকারীদের অর্থ ঝুঁকিতে ফেলার শামিল।
বাংলাদেশ ব্যাংকের নির্দেশনায় ঋণ না বাড়ানোর শর্ত থাকা সত্ত্বেও শুধু ২০২৪ সালেই স্থানীয় বিল ক্রয় ও পিসি ঋণ বাবদ ৪৫১ কোটি টাকা নতুন ঋণ অনুমোদন ও বিতরণ করা হয়েছে।
সিআইবি প্রতিবেদনে খেলাপি ও বকেয়ার তথ্য থাকা সত্ত্বেও নতুন ঋণ দেওয়া ব্যাংক কোম্পানি আইনের ২৭ কক (৩) ধারার সরাসরি লঙ্ঘন।
বন্ধ প্রকল্পের পাওনা আদায়ে ব্যাংক শুধু একটি চিঠি দিয়েছে। ২০০ কোটি টাকার বেশি বিশেষ বিনিয়োগে অনাপত্তি কেন নেওয়া হয়নি, সে বিষয়ে সন্তোষজনক উত্তর মেলেনি।
সুপারিশ
প্রতিবেদনে সুপারিশ করা হয়েছে, ব্যাংকের ঋণনীতি ও এমওইউ অমান্য করে অনিয়মিতভাবে ঋণ প্রস্তাব পাঠানো, সুপারিশ, অনুমোদন ও বিতরণের সঙ্গে জড়িতদের দায়িত্ব নির্ধারণ করতে হবে। আপত্তিতে জড়িত পুরো অর্থ সুদসহ আদায় করা আবশ্যক বলেও মত দেওয়া হয়েছে।
ব্যবস্থাপনা পরিচালকের বক্তব্য
নিরীক্ষা আপত্তির বিষয়ে জানতে চাইলে জনতা ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) মো. মজিবর রহমান বলেন, বাংলাদেশ ব্যাংকের নীতিমালা অনুযায়ী পরিশোধিত মূলধনের নির্দিষ্ট শতাংশের বেশি কোনো একক গ্রাহককে ঋণ দেওয়া যায় না। সীমা অতিক্রম করার প্রয়োজন হলে নিয়ম অনুযায়ী কেন্দ্রীয় ব্যাংকের কাছে লিখিত অনাপত্তি চাওয়া হয়। বেক্সিমকো গ্রুপের ক্ষেত্রেও চিঠি লেখা হয়েছিল এবং কেন্দ্রীয় ব্যাংক অনাপত্তিপত্র দিয়েছিল।
তাঁর ভাষ্য, ব্যাংক নিজের খেয়ালখুশিতে নয়, কেন্দ্রীয় ব্যাংকের অনুমোদন ও অনাপত্তিপত্রের ভিত্তিতেই এ সুবিধা দিয়েছে। অনাপত্তির বৈধতা নিয়ে প্রশ্ন করা হলে তিনি বলেন, তখন নানা পরিস্থিতি থাকলেও কেন্দ্রীয় ব্যাংক থেকে লিখিত অনুমতি আসার পর ব্যাংকের দৃষ্টিতে সেটি বৈধ কাগজপত্র। এর ভিত্তিতেই ঋণ অনুমোদন করা হয়েছে।
৫W১H সংক্ষেপে
ঘটনা কী: সরকারি নিরীক্ষায় বেক্সিমকো গ্রুপের ঋণে জামানত ঘাটতি ও নিয়মভঙ্গের অভিযোগ।
কোথায়: জনতা ব্যাংক।
কখন: নিরীক্ষা ২০২৩-২৪ সালের কার্যক্রমের ওপর; দায়ের হিসাব ২০২৫ সালের ৩১ মার্চ ও ২০২৬ সালের ৩০ জুনের।
কারা জড়িত: জনতা ব্যাংক (পর্ষদ ও ব্যবস্থাপনা), বেক্সিমকো গ্রুপ, বাণিজ্যিক অডিট অধিদপ্তর, বাংলাদেশ ব্যাংক।
কর্তৃপক্ষ কী বলেছে: ব্যাংক ও এমডি বলছেন কেন্দ্রীয় ব্যাংকের অনাপত্তি ছিল; নিরীক্ষকেরা তা গ্রহণ করেননি।
প্রেক্ষাপট: ২০২২ ও ২০২৩ সালের এমওইউ এবং ২০২৩ সালের ২ আগস্টের কেন্দ্রীয় ব্যাংকের চিঠি।
যেসব তথ্য যাচাই করা দরকার
চিঠির প্রতিষ্ঠানসংখ্যা: বাংলাদেশ ব্যাংকের চিঠিতে গ্রুপভুক্ত প্রতিষ্ঠান ২৬টি, নাকি ২৫টি? মূল লেখার দুই জায়গায় দুই সংখ্যা আছে।
শতাংশের হিসাব: ১,০৮৪.৭৮ কোটি ÷ ২৩,৩৭৮.০১ কোটি হিসাব করলে প্রায় ৪.৬৪ শতাংশ আসে, নিরীক্ষার উদ্ধৃত ৪.৬৩ নয়। সম্ভবত রাউন্ডিংয়ের পার্থক্য। আমি নিরীক্ষার সংখ্যাই রেখেছি।
৭৩.৮৪ শতাংশের গ্রাহক: ১,৭০৮.৭৫ কোটি টাকার ঋণ কোন গ্রাহককে দেওয়া, মূল লেখায় তা স্পষ্ট নয়। বেক্সিমকো ধরে নিইনি, তাই নামও লিখিনি।

Share this news as a Photo Card

© প্রকাশক কর্তৃক সর্বস্বত্ব সংরক্ষিত

জনপ্রিয় সংবাদ

উত্তাল দিল্লিতে যে শর্তে মুক্তি পেলেন ককরোচের তিন নেতা

সম্পাদক ও প্রকাশক

মোঃ মাহমুদুন্নবী জ্যোতি

অফিসঃ ২/২ আরকে মিশন রোড , ঢাকা।

ইমেলঃ chalomanbarta@yahoo.com, chalomanbarta@gmail.com

মোবাইলঃ ০১৭১১০৫৬৮৬৬, ০১৬৮১৯২৪০০০

কেন্দ্রে বসার পর স্থগিত নিয়োগ পরীক্ষা, রাজধানীতে পরীক্ষার্থীদের সড়ক অবরোধ

১০ অক্টোবর ২০২৬
« « « বিস্তারিত কমেন্টে » » »
facebook.com/dailycholomanbarta
www.cholomanbarta.com

জনতা ব্যাংকে বেক্সিমকোর ঋণের ৯৫ শতাংশই জামানতহীন

আপডেট সময় ১০:১৭:৩৩ পূর্বাহ্ন, রবিবার, ১১ অক্টোবর ২০২৬

জনতা ব্যাংক থেকে বেক্সিমকো গ্রুপের প্রতিষ্ঠানগুলোকে দেওয়া ঋণের প্রায় পুরোটাই জামানতের আওতার বাইরে রয়ে গেছে। সরকারি এক নিরীক্ষা প্রতিবেদনে এ তথ্য উঠে এসেছে। প্রতিবেদন অনুযায়ী, ২০২৫ সালের ৩১ মার্চ পর্যন্ত ব্যাংকটিতে গ্রুপের বিভিন্ন প্রতিষ্ঠানের মোট দায় দাঁড়িয়েছে প্রায় ২৩ হাজার ৩৭৮ কোটি টাকা। এর বিপরীতে বন্ধক রাখা সহজামানতের মূল্য মাত্র ১ হাজার ৮৪ কোটি ৭৮ লাখ টাকা।
নিরীক্ষকদের হিসাবে, জামানতের হার ৪ দশমিক ৬৩ শতাংশ। বাকি ৯৫ দশমিক ৩৭ শতাংশ, অর্থাৎ ২২ হাজার ২৯৩ কোটি ২৩ লাখ টাকা, কোনো জামানতের সুরক্ষা ছাড়াই রয়েছে। প্রতিবেদনে বলা হয়েছে, এতে ব্যাংকের আমানতকারীদের অর্থ ঝুঁকির মুখে পড়েছে।
কারা, কীসের ভিত্তিতে নিরীক্ষা করেছে
প্রতিবেদনটি তৈরি করেছে মহাহিসাব নিরীক্ষকের কার্যালয়ের বাণিজ্যিক অডিট অধিদপ্তর। জনতা ব্যাংকের ২০২৪-২০২৫ নিরীক্ষা বছরের আওতায় ২০২৩ ও ২০২৪ সালের আর্থিক কার্যক্রমের ওপর কমপ্লায়েন্স নিরীক্ষা করা হয়। এ সময় নিরীক্ষকেরা বেশ কিছু নথি দেখেছেন। এর মধ্যে আছে বেক্সিমকো গ্রুপের ২০২৫ সালের ৩১ মার্চভিত্তিক দায়দেনার বিবরণী, ঋণ অনুমোদন ও বিতরণের নথি, পরিচালনা পর্ষদের সভার কার্যবিবরণী, ব্যাংকের পরিদর্শন প্রতিবেদন, পিসি ঋণের নথি এবং নির্বাচিত সেলস কন্ট্রাক্ট ও রপ্তানি এলসির কপি।
প্রতিবেদনের মূল অভিযোগ, বাংলাদেশ ব্যাংকের নির্দেশনা, ব্যাংক কোম্পানি আইন এবং জনতা ব্যাংকের নিজস্ব ঋণনীতির একাধিক ধারা না মেনে ঋণ অনুমোদন, মেয়াদ বাড়ানো, এলসি সুবিধা ও পুনঃতফসিল করা হয়েছে।
একক গ্রাহক ঋণসীমা
বাংলাদেশ ব্যাংকের বিআরপিডি সার্কুলার (১৬ জানুয়ারি ২০২২) অনুযায়ী, কোনো একক গ্রাহক বা গ্রুপকে ব্যাংকের মোট রেগুলেটরি মূলধনের ১৫ শতাংশের বেশি ফান্ডেড ঋণ দেওয়ার সুযোগ নেই।
নিরীক্ষা প্রতিবেদনে বলা হয়েছে, ২০২৩ সালের ৩১ ডিসেম্বর জনতা ব্যাংকের রেগুলেটরি মূলধন ছিল ৫ হাজার ৭১৩ কোটি ৯৬ লাখ টাকা। সে হিসাবে বেক্সিমকো গ্রুপের ঋণের সর্বোচ্চ সীমা হওয়ার কথা ছিল ৮৫৭ কোটি ৯ লাখ টাকা। অথচ ওই সময়ে গ্রুপভুক্ত প্রতিষ্ঠানগুলোর ফান্ডেড ঋণের স্থিতি ছিল ২২ হাজার ২০৩ কোটি ২৩ লাখ টাকা। সীমার চেয়ে বাড়তি ঋণের পরিমাণ তাই ২১ হাজার ৩৪৬ কোটি ১৪ লাখ টাকা।
২০২২ সালে বাংলাদেশ ব্যাংকের সঙ্গে জনতা ব্যাংকের সমঝোতা স্মারক (এমওইউ) হয়। এর শর্ত ছিল, পরিশোধিত মূলধনের ১৫ শতাংশের বেশি ঋণ কোনো এক গ্রাহককে দেওয়া যাবে না। তখন ব্যাংকের পরিশোধিত মূলধন ছিল ২ হাজার ৩১৪ কোটি টাকা, যার ১৫ শতাংশ ৩৪৭ কোটি ১০ লাখ টাকা। নিরীক্ষা প্রতিবেদনে বলা হয়েছে, এক গ্রাহককে দেওয়া হয়েছে ১ হাজার ৭০৮ কোটি ৭৫ লাখ টাকা। এটি মূলধনের প্রায় ৭৩ দশমিক ৮৪ শতাংশ।
জামানতের চিত্র
নিরীক্ষকদের ভাষ্য, ঋণ দেওয়ার অন্যতম শর্ত শতভাগ সহজামানত নিশ্চিত করা। এমওইউ এবং ব্যাংকের নিজস্ব ঝুঁকি ব্যবস্থাপনা নির্দেশিকাতেও এ বাধ্যবাধকতা আছে।
যে জামানত দেখানো হয়েছে, তার মূল্যায়নও পুরোনো। প্রতিবেদন অনুযায়ী, জনতা ব্যাংক লোকাল অফিস সহজামানতের মূল্যায়ন করেছিল ২০১৫ সালের ১২ এপ্রিল এবং ২০২০ সালের ১৭ সেপ্টেম্বর। এরপর নতুন কোনো মূল্যায়ন হয়নি। প্রতিবেদনে আরও বলা হয়েছে, প্রতিবছর সুদ যুক্ত হয়ে ঋণের স্থিতি বাড়লেও বাড়তি কোনো জমি, ভবন বা স্থায়ী সম্পদ বন্ধক নেওয়া হয়নি। ফলে ঋণ ও জামানতের ব্যবধান ক্রমে বেড়েছে।
সবশেষ তথ্যে এ ব্যবধান আরও বড়। চলতি বছরের ৩০ জুন পর্যন্ত জনতা ব্যাংকে বেক্সিমকো গ্রুপের দায় বেড়ে ২৮ হাজার ১৩৭ কোটি টাকায় ঠেকেছে। জামানতের মূল্য একই, ১ হাজার ৮৪ কোটি ৭৮ লাখ টাকা। এ হিসাবে ২৭ হাজার কোটি টাকার বেশি, অর্থাৎ ৯৬ শতাংশের বেশি, জামানতহীন।
জামানত ছাড়াই পুনঃতফসিল
প্রতিবেদনে বলা হয়েছে, ২০২২ ও ২০২৩ সালে জনতা ব্যাংকের পরিচালনা পর্ষদ গ্রুপটির বড় অঙ্কের ঋণ পুনঃতফসিল করেছে। ২০২২ সালে তা ছিল ৫ হাজার ৯৭৭ কোটি ৬৪ লাখ টাকা, ২০২৩ সালে ৮ হাজার ৫৮০ কোটি টাকা। মোট ১৪ হাজার ৫৫৭ কোটি ৬৪ লাখ টাকার ঋণ সাত বছরের জন্য পুনঃতফসিল করা হয়।
নিয়ম অনুযায়ী এ ধরনের পুনঃতফসিলে অতিরিক্ত সহজামানত নেওয়ার কথা। নিরীক্ষকদের মতে, তা নেওয়া হয়নি, যা ২০২৩ সালের সমঝোতা স্মারকের শর্তের লঙ্ঘন। তাঁরা আরও উল্লেখ করেছেন, বছরের পর বছর বিশেষ সুবিধা দেওয়া হলেও ঋণ আদায়ে ব্যাংক কঠোর কোনো আইনি পদক্ষেপ নেয়নি।
খেলাপি থাকা অবস্থায় নতুন ঋণ
ব্যাংক কোম্পানি আইন ১৯৯১ (সংশোধন ২০২৩)-এর ২৭ কক (৩) ধারায় খেলাপি কোনো ঋণগ্রহীতাকে নতুন ঋণ সুবিধা দেওয়ার সুযোগ নেই।
নিরীক্ষা প্রতিবেদন বলছে, জনতা ব্যাংকের পরিচালনা পর্ষদের ৮১১ ও ৮১৫তম সভায় গ্রুপের আটটি প্রতিষ্ঠানের অনুকূলে নতুন করে ৪৫১ কোটি ৫ লাখ টাকার ঋণ অনুমোদন ও ছাড় করা হয়। প্রতিষ্ঠানগুলো হলো শাইনপুকুর গার্মেন্টস, এসকর্প অ্যাপারেলস, বেক্সিমকো ফ্যাশন, বেক্সিমকো পিপিই, ইন্টারন্যাশনাল নিটওয়্যার অ্যান্ড অ্যাপারেলস, ক্রিসেন্ট ফ্যাশন অ্যান্ড ডিজাইন, নিউ ঢাকা ইন্ডাস্ট্রিজ ও ইয়েলো অ্যাপারেলস।
নিরীক্ষকদের তথ্য অনুযায়ী, এর আগে ২০২৪ সালের ৮ জানুয়ারির সিআইবি প্রতিবেদনে গ্রুপের প্রতিষ্ঠান বেক্সিমকো এলপিজি ইউনিট-১ লিমিটেডের ৩৮৫ কোটি ৭৮ লাখ টাকার দায় ‘সন্দেহজনক’ মানে খেলাপি দেখানো হয়েছিল। ওই বছরের মার্চে গ্রুপের মেয়াদোত্তীর্ণ বকেয়া ছিল ৩ হাজার ১৯৯ কোটি ৭৬ লাখ টাকা। প্রতিবেদনে আরও বলা হয়েছে, তখন ব্যাংকের নিজস্ব ফান্ড পজিশন ছিল প্রায় ১১ হাজার কোটি টাকা ঋণাত্মক।
কেন্দ্রীয় ব্যাংকের চিঠি
প্রতিবেদন অনুযায়ী, ২০২৩ সালের ২ আগস্ট বাংলাদেশ ব্যাংক জনতা ব্যাংককে একটি চিঠি দেয়। তাতে বলা হয়, বেক্সিমকো লিমিটেড ও গ্রুপভুক্ত ২৬টি প্রতিষ্ঠানের ঋণের স্থিতি আর বাড়ানো যাবে না। চিঠির দিন গ্রুপের মোট ঋণ স্থিতি ছিল ২২ হাজার ৩৪৩ কোটি ৫২ লাখ টাকা। ২০২৫ সালের মার্চ শেষে নিট দায় বেড়ে হয় ২৩ হাজার ৩২৭ কোটি ৯৭ লাখ টাকা। নিরীক্ষকদের হিসাবে, নির্ধারিত সীমার চেয়ে ৯৮৪ কোটি ৪৫ লাখ টাকা বেশি।
রপ্তানি এলসি ও ব্যাক-টু-ব্যাক এলসি
নিরীক্ষকেরা গ্রুপটির ৯৮৯টি রপ্তানি এলসি ও সেলস কন্ট্রাক্টের মধ্য থেকে নমুনা হিসেবে ৫৬টি সেলস কন্ট্রাক্ট, ৬২৭টি ব্যাক-টু-ব্যাক এলসি এবং ২০৫টি প্যাকিং ক্রেডিট ঋণের নথি পরীক্ষা করেছেন। প্রতিবেদনে যা বলা হয়েছে:
বন্ডেড ওয়্যারহাউস লাইসেন্স না থাকা সত্ত্বেও বিভিন্ন প্রতিষ্ঠানকে ব্যাক-টু-ব্যাক এলসি খোলার সুযোগ দেওয়া হয়েছে।
বিদেশি ক্রেতার ক্রেডিট রিপোর্ট সংগ্রহ বা চুক্তির সত্যতা যাচাই ছাড়াই শত শত কোটি টাকার এলসি অনুমোদন হয়েছে।
একটি ক্ষেত্রে জাহাজীকরণের নির্ধারিত তারিখের ১৬ দিন পর প্যাকিং ক্রেডিট ঋণ ছাড় হয়েছে।
পণ্য রপ্তানি না হলেও শাখা কর্তৃপক্ষ স্টক রিপোর্ট তৈরি করেনি।
আমদানি করা কাঁচামাল বা উৎপাদিত পণ্য ব্যাংককে না জানিয়ে স্থানীয় বাজারে বিক্রি করে অর্থ সরানো হয়ে থাকতে পারে, কিংবা ভুয়া বিলের মাধ্যমে অর্থ স্থানান্তর হয়েছে।
রপ্তানি আয় সংশ্লিষ্ট এলসির দায় না মিটিয়ে অন্য এলসির দায় সমন্বয়ে ব্যবহার করা হয়েছে। নিরীক্ষকদের মতে, এটি বৈদেশিক মুদ্রা নিয়ন্ত্রণ আইনের লঙ্ঘন।
নিরীক্ষকদের সিদ্ধান্ত, এসব কারণে ব্যাংকের কাছে প্রাথমিক বা মাধ্যমিক, কোনো জামানতেরই কার্যকর উপস্থিতি নেই।
সুকুক বন্ডে ২২০ কোটি টাকা
জনতা ব্যাংক নিজস্ব পোর্টফোলিও ও বিশেষ তহবিল থেকে বেক্সিমকো গ্রিন সুকুক বন্ডে মোট ২২০ কোটি টাকা বিনিয়োগ করেছে। শর্ত অনুযায়ী, ২০২৬ সালের ডিসেম্বরে মেয়াদ শেষে পুরো অর্থ একসঙ্গে ফেরত দেওয়ার কথা।
নিরীক্ষা প্রতিবেদনে বলা হয়েছে, যেসব প্রকল্পের কথা বলে বন্ড ছাড়া হয়েছিল, তার মধ্যে করতোয়া সোলার প্লান্ট এখনো চালু হয়নি এবং বেক্সিমকো টেক্সটাইল কারখানা বন্ধ। বাংলাদেশ ব্যাংকের ডিওএস সার্কুলার ৩৯ (২৭ সেপ্টেম্বর ২০২১) অনুযায়ী প্রকল্প উন্নয়নের সর্বোচ্চ সময় আট মাস। নিরীক্ষকদের মতে, শুধু তিস্তা সোলারের আয় দিয়ে ২০২৬ সালে এককালীন পরিশোধ কোনোভাবেই সম্ভব নয়।
আরও দুটি আপত্তি তোলা হয়েছে। ২০০ কোটি টাকার বেশি বিশেষ বিনিয়োগে বাংলাদেশ ব্যাংকের অনাপত্তি নেওয়া বাধ্যতামূলক, কিন্তু তা নেওয়া হয়নি। আর সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের পূর্বানুমোদন ছাড়াই বন্ড সাধারণ শেয়ারে রূপান্তরের বিষয় আছে। এসব কারণে ২২০ কোটি টাকা আদায় অনিশ্চিত হয়ে পড়েছে বলে প্রতিবেদনে উল্লেখ আছে।
ব্যাংকের ব্যাখ্যা, নিরীক্ষকদের জবাব
নিরীক্ষার আপত্তির জবাবে জনতা ব্যাংক কর্তৃপক্ষ কয়েকটি যুক্তি দিয়েছে:
পর্ষদের অনুমোদন ও বিআরপিডি সার্কুলার মেনে, কর্পোরেট গ্যারান্টিসহ অন্যান্য শর্তে ঋণ পুনঃতফসিল ও নবায়ন করা হয়েছে।
বাংলাদেশ ব্যাংকের অফসাইট সুপারভিশন বিভাগ ২০২৩ সালের ২ আগস্ট একক গ্রাহক ঋণসীমা অতিক্রমের অনাপত্তি দিয়েছিল।
নতুন করে পুনঃতফসিল হয়নি, শুধু কিস্তি পরিশোধের সময় বাড়ানো হয়েছে। কেন্দ্রীয় ব্যাংকের অনাপত্তি থাকায় নতুন ডাউন পেমেন্ট নেওয়ার প্রয়োজন পড়েনি।
বেক্সিমকোর বন্ডেড ওয়্যারহাউস লাইসেন্স আছে। রূপান্তরের সময় ও সুযোগের অভাবে শাখা কর্তৃপক্ষ স্টক লট পরিদর্শন করতে পারেনি।
বিএসইসির প্রজ্ঞাপন অনুযায়ী সুকুক বন্ড সাধারণ শেয়ারে রূপান্তরের শর্ত থেকে ছাড় পেয়েছিল। নিয়মিত মুনাফা পাওয়া যাচ্ছে। মূল ২২০ কোটি টাকা আদায়ে ট্রাস্টি আইসিবিকে চিঠি দেওয়া হয়েছে এবং বিকল্প প্রস্তাব পর্ষদে প্রক্রিয়াধীন।
নিরীক্ষা দল এসব জবাব গ্রহণ করেনি। তাদের মতে, জবাবগুলো ‘অযৌক্তিক, অসংগতিপূর্ণ এবং আপত্তি নিষ্পত্তির জন্য সহায়ক নয়’। দলটির বক্তব্য:
শতভাগ সহজামানতের বাধ্যবাধকতা থাকা সত্ত্বেও ৪ দশমিক ৬৩ শতাংশ জামানত রাখা আমানতকারীদের অর্থ ঝুঁকিতে ফেলার শামিল।
বাংলাদেশ ব্যাংকের নির্দেশনায় ঋণ না বাড়ানোর শর্ত থাকা সত্ত্বেও শুধু ২০২৪ সালেই স্থানীয় বিল ক্রয় ও পিসি ঋণ বাবদ ৪৫১ কোটি টাকা নতুন ঋণ অনুমোদন ও বিতরণ করা হয়েছে।
সিআইবি প্রতিবেদনে খেলাপি ও বকেয়ার তথ্য থাকা সত্ত্বেও নতুন ঋণ দেওয়া ব্যাংক কোম্পানি আইনের ২৭ কক (৩) ধারার সরাসরি লঙ্ঘন।
বন্ধ প্রকল্পের পাওনা আদায়ে ব্যাংক শুধু একটি চিঠি দিয়েছে। ২০০ কোটি টাকার বেশি বিশেষ বিনিয়োগে অনাপত্তি কেন নেওয়া হয়নি, সে বিষয়ে সন্তোষজনক উত্তর মেলেনি।
সুপারিশ
প্রতিবেদনে সুপারিশ করা হয়েছে, ব্যাংকের ঋণনীতি ও এমওইউ অমান্য করে অনিয়মিতভাবে ঋণ প্রস্তাব পাঠানো, সুপারিশ, অনুমোদন ও বিতরণের সঙ্গে জড়িতদের দায়িত্ব নির্ধারণ করতে হবে। আপত্তিতে জড়িত পুরো অর্থ সুদসহ আদায় করা আবশ্যক বলেও মত দেওয়া হয়েছে।
ব্যবস্থাপনা পরিচালকের বক্তব্য
নিরীক্ষা আপত্তির বিষয়ে জানতে চাইলে জনতা ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) মো. মজিবর রহমান বলেন, বাংলাদেশ ব্যাংকের নীতিমালা অনুযায়ী পরিশোধিত মূলধনের নির্দিষ্ট শতাংশের বেশি কোনো একক গ্রাহককে ঋণ দেওয়া যায় না। সীমা অতিক্রম করার প্রয়োজন হলে নিয়ম অনুযায়ী কেন্দ্রীয় ব্যাংকের কাছে লিখিত অনাপত্তি চাওয়া হয়। বেক্সিমকো গ্রুপের ক্ষেত্রেও চিঠি লেখা হয়েছিল এবং কেন্দ্রীয় ব্যাংক অনাপত্তিপত্র দিয়েছিল।
তাঁর ভাষ্য, ব্যাংক নিজের খেয়ালখুশিতে নয়, কেন্দ্রীয় ব্যাংকের অনুমোদন ও অনাপত্তিপত্রের ভিত্তিতেই এ সুবিধা দিয়েছে। অনাপত্তির বৈধতা নিয়ে প্রশ্ন করা হলে তিনি বলেন, তখন নানা পরিস্থিতি থাকলেও কেন্দ্রীয় ব্যাংক থেকে লিখিত অনুমতি আসার পর ব্যাংকের দৃষ্টিতে সেটি বৈধ কাগজপত্র। এর ভিত্তিতেই ঋণ অনুমোদন করা হয়েছে।
৫W১H সংক্ষেপে
ঘটনা কী: সরকারি নিরীক্ষায় বেক্সিমকো গ্রুপের ঋণে জামানত ঘাটতি ও নিয়মভঙ্গের অভিযোগ।
কোথায়: জনতা ব্যাংক।
কখন: নিরীক্ষা ২০২৩-২৪ সালের কার্যক্রমের ওপর; দায়ের হিসাব ২০২৫ সালের ৩১ মার্চ ও ২০২৬ সালের ৩০ জুনের।
কারা জড়িত: জনতা ব্যাংক (পর্ষদ ও ব্যবস্থাপনা), বেক্সিমকো গ্রুপ, বাণিজ্যিক অডিট অধিদপ্তর, বাংলাদেশ ব্যাংক।
কর্তৃপক্ষ কী বলেছে: ব্যাংক ও এমডি বলছেন কেন্দ্রীয় ব্যাংকের অনাপত্তি ছিল; নিরীক্ষকেরা তা গ্রহণ করেননি।
প্রেক্ষাপট: ২০২২ ও ২০২৩ সালের এমওইউ এবং ২০২৩ সালের ২ আগস্টের কেন্দ্রীয় ব্যাংকের চিঠি।
যেসব তথ্য যাচাই করা দরকার
চিঠির প্রতিষ্ঠানসংখ্যা: বাংলাদেশ ব্যাংকের চিঠিতে গ্রুপভুক্ত প্রতিষ্ঠান ২৬টি, নাকি ২৫টি? মূল লেখার দুই জায়গায় দুই সংখ্যা আছে।
শতাংশের হিসাব: ১,০৮৪.৭৮ কোটি ÷ ২৩,৩৭৮.০১ কোটি হিসাব করলে প্রায় ৪.৬৪ শতাংশ আসে, নিরীক্ষার উদ্ধৃত ৪.৬৩ নয়। সম্ভবত রাউন্ডিংয়ের পার্থক্য। আমি নিরীক্ষার সংখ্যাই রেখেছি।
৭৩.৮৪ শতাংশের গ্রাহক: ১,৭০৮.৭৫ কোটি টাকার ঋণ কোন গ্রাহককে দেওয়া, মূল লেখায় তা স্পষ্ট নয়। বেক্সিমকো ধরে নিইনি, তাই নামও লিখিনি।

Share this news as a Photo Card