শিরোনাম :
শনিবার ছেলের জন্ম, সোমবার ছয়তলার ছাদ থেকে পড়ে মারা গেলেন বাবা হাসিনা দেশে ফিরলেই আইনগত প্রক্রিয়ায় মৃত্যুদণ্ড কার্যকর করা হবে : চিফ প্রসিকিউটর স্পেশাল ম্যারেজ অ্যাক্টে পারশাকে বিয়ে করেছেন আসাদ নূর ওপেনার সংকটে নতুন পরীক্ষা বিজ্ঞান কূটনীতির হাত ধরে অভিন্ন ভিত্তির খোঁজে বিশ্ব বিজ্ঞান দিবস ইরানের হুমকির মুখে ঘাঁটি থেকে যুদ্ধবিমান সরাল যুক্তরাষ্ট্র জলবায়ু পরিবর্তনবিষয়ক শীর্ষ সম্মেলনে যোগ দিতে তুরস্কের পথে প্রধানমন্ত্রী নারায়ণগঞ্জের মাদ্রাসায় আগুন, ৬৩ শিক্ষার্থী বার্ন ইনস্টিটিউটে শেখ হাসিনার পাসপোর্ট-এনআইডি ইস্যুতে কী করবে সরকার? রাজধানীতে অবিস্ফোরিত ককটেল উদ্ধার, আটক ৪৬৫, মামলা ৫১টি

বাংলা কিউআর: এক কোডে সব পেমেন্ট, ছকের ভেতরে কী আছে

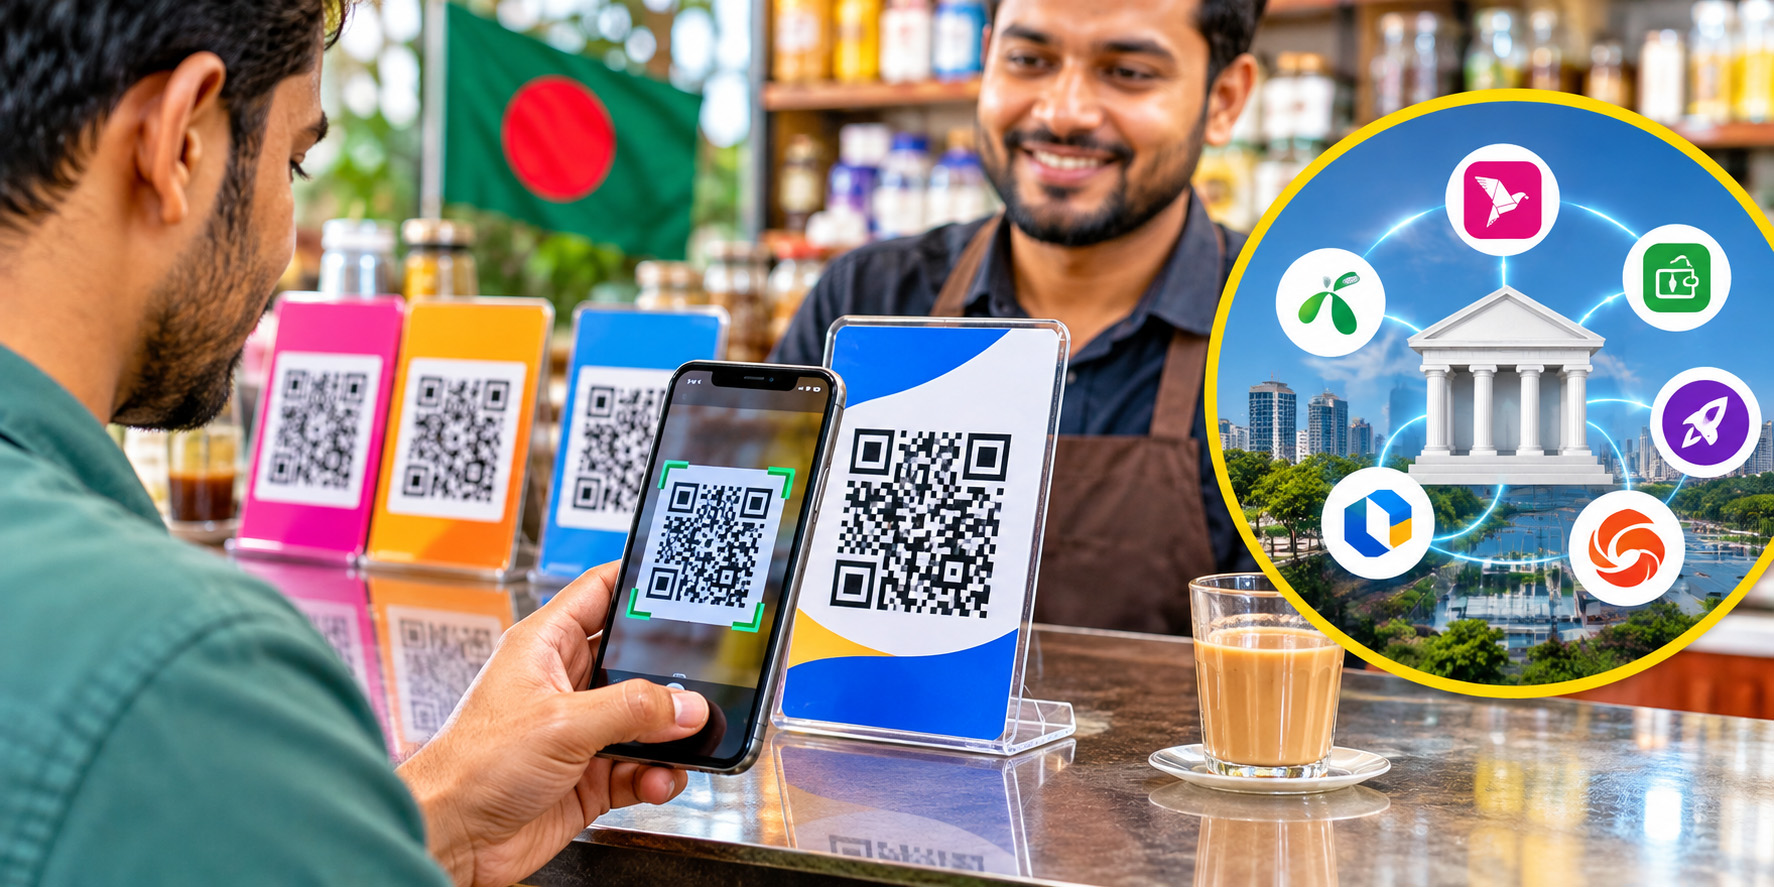
রাজধানীর অনেক দোকানে চা খেয়ে দাম মেটানোর সময় একটি পরিচিত দৃশ্য চোখে পড়ে। ক্যাশ কাউন্টারের সামনে সারি বেঁধে রাখা চার-পাঁচটি প্লাস্টিকের স্ট্যান্ড। কোনোটি গোলাপি, কোনোটি কমলা, কোনোটি নীল। প্রতিটির গায়ে সাদাকালো বর্গাকার ছক, অর্থাৎ কিউআর কোড। ক্রেতার ফোনে হয়তো একটি নির্দিষ্ট ব্যাংকের অ্যাপ আছে, অথচ দোকানির কোড অন্য ব্যাংক বা মোবাইল ব্যাংকিং সেবার। ফলে ডিজিটাল যুগেও শেষ পর্যন্ত মানিব্যাগ হাতড়ে খুচরা টাকা খুঁজতে হয়।

দোকানে পাঁচটির বদলে একটি কোড থাকলে কেমন হতো? ক্রেতার ফোনে যে ব্যাংক বা মোবাইল আর্থিক সেবার অ্যাপই থাকুক, সেটি দিয়ে স্ক্যান করেই বিল মেটানো যেত। এই সমস্যা সমাধানেই বাংলাদেশ ব্যাংক চালু করেছে ‘বাংলা কিউআর’।

একই কোড, অনেক প্রতিষ্ঠান

বাংলা কিউআর একটি অভিন্ন কিউআর পেমেন্ট ব্যবস্থা। এর মাধ্যমে অংশগ্রহণকারী ব্যাংক, মোবাইল ফাইন্যান্সিয়াল সার্ভিস ও অন্যান্য অনুমোদিত আর্থিক প্রতিষ্ঠানের গ্রাহকেরা একই কোড ব্যবহার করে লেনদেন করতে পারেন। তবে এই সুবিধা মিলবে কেবল বাংলা কিউআরের সঙ্গে যুক্ত ও অনুমোদিত প্রতিষ্ঠানের মাধ্যমে।

কাগজে ছাপা একটি সাদাকালো ছক কীভাবে এতগুলো প্রতিষ্ঠানকে এক সুতোয় বাঁধে, তা বুঝতে আগে দেখা দরকার আগের সমস্যাটা কোথায় ছিল।

আগের সমস্যা

এত দিন দেশের অনেক ডিজিটাল পেমেন্ট ব্যবস্থা ছিল একে অন্যের থেকে বিচ্ছিন্ন। কারিগরি ভাষায় একে বলা হয় ক্লোজড-লুপ সিস্টেম। এ ব্যবস্থায় একটি প্রতিষ্ঠানের অ্যাপ সাধারণত নিজের পেমেন্ট ব্যবস্থার কিউআর কোডই পড়তে পারে। অন্য প্রতিষ্ঠানের কোড স্ক্যান করলে লেনদেন হয় না। কারণ, প্রতিটি প্রতিষ্ঠান নিজের মতো করে তথ্য সাজায় ও লেনদেনের ব্যবস্থা গড়ে তোলে। ফলে এক প্রতিষ্ঠানের সঙ্গে আরেক প্রতিষ্ঠানের সরাসরি যোগাযোগ থাকে না।

অভিন্ন মানদণ্ড

এ সমস্যার সমাধানে দরকার এমন একটি অভিন্ন ভাষা বা মানদণ্ড, যা সব প্রতিষ্ঠান ব্যবহার করতে পারবে। আন্তর্জাতিকভাবে কিউআরভিত্তিক পেমেন্টের এমন মানদণ্ড তৈরি ও রক্ষণাবেক্ষণ করে EMVCo। প্রতিষ্ঠানটি শুরুতে Europay, Mastercard ও Visa-র উদ্যোগে গঠিত হয়েছিল। বর্তমানে এর সদস্য আরও কয়েকটি আন্তর্জাতিক পেমেন্ট নেটওয়ার্ক।

বাংলাদেশ ব্যাংক EMVCo-র মার্চেন্ট-প্রেজেন্টেড কিউআর কোড স্পেসিফিকেশন অনুসরণ করে বাংলা কিউআর তৈরি করেছে। তাই এটি একটি ইন্টারঅপারেবল বা আন্তঃসংযোগযোগ্য ব্যবস্থা। সহজ কথায়, আগে বিচ্ছিন্ন থাকা পেমেন্ট ব্যবস্থাগুলোর মধ্যে এখন একটি অভিন্ন ডিজিটাল সেতু তৈরি হয়েছে।

কিউআর কোড আসলে কী

কিউআর কোড এক ধরনের দ্বিমাত্রিক বারকোড। ১৯৯৪ সালে জাপানের ডেনসো ওয়েভ কোম্পানির প্রকৌশলী মাসাহিরো হারা ও তাঁর সহকর্মীরা গাড়ির যন্ত্রাংশের তথ্য দ্রুত শনাক্ত ও অনুসরণ করার জন্য এটি উদ্ভাবন করেন।

সাধারণ বারকোডে তথ্য সাজানো থাকে আড়াআড়ি সাদাকালো রেখায়, তাই তাতে তুলনামূলক কম তথ্য রাখা যায়। কিউআর কোডে দৈর্ঘ্য ও প্রস্থ, দুই দিকেই ছোট ছোট সাদাকালো ঘর সাজানো থাকে। এসব ঘরের নির্দিষ্ট বিন্যাসেই তথ্য জমা হয়। কম্পিউটার সেই বিন্যাস পড়ে বাইনারি সংকেতের মাধ্যমে। কালো ও সাদা ঘরকে যথাক্রমে ১ ও ০ ধরা যায়, তবে বাস্তবে পুরো কোডের বিন্যাস আরও জটিল। তথ্যের পাশাপাশি কোডের অবস্থান শনাক্ত করা এবং ভুল সংশোধনের ব্যবস্থাও এতে থাকে।

বাংলা কিউআর মূলত মার্চেন্ট-প্রেজেন্টেড মোড বা এমপিএম প্রযুক্তিতে কাজ করে। এ ব্যবস্থায় বিক্রেতা দোকানের কোড প্রদর্শন করেন, আর ক্রেতা নিজের স্মার্টফোনের ক্যামেরায় তা স্ক্যান করেন।

কোডের ভেতরে কী লেখা থাকে

ফোনের ক্যামেরা কোড স্ক্যান করলে সফটওয়্যার ছকের ভেতরের তথ্য পড়ে। তথ্যগুলো সাজানো থাকে একটি নির্দিষ্ট নিয়মে, যার নাম TLV বা ট্যাগ-লেন্থ-ভেল্যু। ব্যাপারটা অনেকটা কুরিয়ারের পার্সেলের গায়ে লেখা ঠিকানার মতো। প্রতিটি তথ্যের শুরুতে থাকে একটি ট্যাগ, যা জানায় তথ্যটি কী ধরনের। তারপর থাকে লেন্থ, অর্থাৎ তথ্যের দৈর্ঘ্য। শেষে থাকে ভ্যালু, মানে প্রকৃত তথ্য। কোন তথ্য কোথায় শুরু, কতটা জায়গা নিয়েছে আর ভেতরে কী আছে, এই তিনটিই TLV পদ্ধতিতে নির্দিষ্ট করা থাকে।

কয়েকটি ট্যাগের কাজ এরকম:

ট্যাগ ০০ (Payload Format): কোডটি কোন তথ্যবিন্যাস অনুসরণ করছে, তা অ্যাপকে জানায়। EMVCo-র মানদণ্ডে এর মান ‘০১’।
ট্যাগ ০১ (Point of Initiation Method): মান ‘১১’ হলে কোডটি স্ট্যাটিক বা স্থির, যা বারবার ব্যবহার করা যায়। এ ক্ষেত্রে ক্রেতাকে সাধারণত নিজেই টাকার পরিমাণ লিখতে হয়। মান ‘১২’ হলে কোডটি ডায়নামিক, অর্থাৎ প্রতিটি লেনদেনের জন্য নতুন কোড তৈরি হয় এবং তাতে টাকার পরিমাণ আগে থেকেই থাকতে পারে।
ট্যাগ ২৬ থেকে ৫১ (Merchant Account Information): পেমেন্ট সেবাদাতার পরিচয় ও মার্চেন্ট অ্যাকাউন্টের তথ্য থাকে এখানে। কোন ব্যাংক বা আর্থিক প্রতিষ্ঠানের মাধ্যমে টাকা গ্রহণ করা হবে, তা শনাক্ত করতে এই তথ্য কাজে লাগে।
ট্যাগ ৫৩ (Transaction Currency): মুদ্রার আন্তর্জাতিক সংখ্যাসূচক কোড। বাংলাদেশি টাকার মান ‘০৫০’।
ট্যাগ ৫৪ (Transaction Amount): লেনদেনের পরিমাণ থাকতে পারে। ডায়নামিক কিউআরে এটি সাধারণত আগে থেকেই দেওয়া থাকে, তবে সব কিউআরে বাধ্যতামূলক নয়।
ট্যাগ ৫৮ (Country Code): দেশের দুই অক্ষরের কোড। বাংলাদেশের ক্ষেত্রে ‘BD’।

সবচেয়ে গুরুত্বপূর্ণ অংশগুলোর একটি ট্যাগ ৬৩। এটি এক ধরনের গাণিতিক চেকসাম বা যাচাইমান, যা কোডের নির্দিষ্ট তথ্যের ওপর হিসাব কষে তৈরি করা হয়। স্ক্যানের সময় অ্যাপও একই হিসাব করে দেখে, পাওয়া মান আগের মানের সঙ্গে মেলে কি না। না মিললে বোঝা যায়, কোডের তথ্য কোথাও বদলে গেছে বা বিকৃত হয়েছে।

তবে CRC জালিয়াতি ঠেকানোর ব্যবস্থা নয়। কেউ নকল কিউআর বানালে তার জন্যও সঠিক CRC তৈরি করতে পারেন। তাই CRC মিললেই কোডটি আসল বা নিরাপদ, এমন নিশ্চয়তা মেলে না। কিউআর কোডে ত্রুটি সংশোধনের ব্যবস্থাও আছে। তাই কোডের কিছু অংশ ছিঁড়ে গেলে বা দাগ পড়লেও অনেক সময় স্ক্যান করা যায়।

একটি লেনদেনের পথ

ধরা যাক, আপনি মতিঝিলের একটি দোকানে চা খেয়েছেন। দোকানি বাংলা কিউআর কোড ঝুলিয়ে রেখেছেন, কিন্তু কোডটি যে ব্যাংকের মাধ্যমে তৈরি, আপনার পেমেন্ট অ্যাপ সেই ব্যাংকের নয়। আপনি নিজের অ্যাপে কোডটি স্ক্যান করলেন, ২০ টাকা লিখলেন, তারপর পিন দিয়ে লেনদেন অনুমোদন করলেন। এখন শুরু হয় তথ্য আদান-প্রদানের প্রক্রিয়া। কয়েক মুহূর্তে বিভিন্ন সার্ভার ও পেমেন্ট নেটওয়ার্কের মধ্যে বার্তা চলাচল করে।

প্রথমে আপনার অ্যাপ ক্যামেরায় ধরা কোডের তথ্য পড়ে এবং CRC যাচাই করে। এরপর পেমেন্টের অনুরোধ যায় আপনার নিজস্ব আর্থিক প্রতিষ্ঠানের সার্ভারে। এই প্রতিষ্ঠানকে বলা হয় ইস্যুয়ার। সেখানে আপনার পরিচয়, পিন ও অ্যাকাউন্টের অবস্থা যাচাই হয় এবং অ্যাকাউন্টে পর্যাপ্ত টাকা আছে কি না, তাও দেখা হয়। সব ঠিক থাকলে অনুরোধ যায় পরের ধাপে।

আপনার অ্যাপ আর দোকানির পেমেন্ট গ্রহণকারী প্রতিষ্ঠান আলাদা হলে অনুরোধটি সঠিক জায়গায় পৌঁছে দিতে একটি মধ্যবর্তী ব্যবস্থা লাগে। বাংলা কিউআর লেনদেনে এ কাজে গুরুত্বপূর্ণ ভূমিকা রাখে বাংলাদেশ ব্যাংকের ন্যাশনাল পেমেন্ট সুইচ বাংলাদেশ বা NPSB। এটি অনেকটা ট্রাফিক পুলিশের মতো। আপনার প্রতিষ্ঠান থেকে আসা অনুরোধ নির্ধারিত নিয়মে পৌঁছে দেয় দোকানির পেমেন্ট গ্রহণকারী প্রতিষ্ঠানের কাছে, যাকে বলা হয় অ্যাকোয়ারার।

অনুরোধ পাওয়ার পর অ্যাকোয়ারার প্রয়োজনীয় যাচাই করে। লেনদেনের ফলাফল পেমেন্ট নেটওয়ার্কের মাধ্যমে জানিয়ে দেয় আপনার আর্থিক প্রতিষ্ঠানকে। লেনদেন অনুমোদিত হলে সংশ্লিষ্ট নিয়ম অনুযায়ী দোকানির হিসাবে টাকা জমা হয়।

এখানে একটি বিষয় মনে রাখা জরুরি: লেনদেন অনুমোদন আর চূড়ান্ত নিষ্পত্তি এক জিনিস নয়। অনুমোদনের অর্থ লেনদেনটি গ্রহণ করা হয়েছে। নিষ্পত্তির মাধ্যমে সংশ্লিষ্ট প্রতিষ্ঠানগুলোর মধ্যে প্রকৃত অর্থের হিসাব চূড়ান্ত হয়। বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী বাংলা কিউআর লেনদেনে মার্চেন্টের হিসাবে তাৎক্ষণিক অর্থ জমার ব্যবস্থাও চালু করা হয়েছে।

লেনদেন সফল হলে আপনার ফোনে এবং দোকানির ফোনে বা পেমেন্ট গ্রহণের যন্ত্রে নিশ্চিতকরণ বার্তা পৌঁছে যায়। পুরো প্রক্রিয়া সাধারণত কয়েক মুহূর্তেই শেষ হয়, তবে নেটওয়ার্কের অবস্থা, সংশ্লিষ্ট প্রতিষ্ঠানের সার্ভার ও লেনদেনের ধরনের ওপর সময় নির্ভর করে। সবচেয়ে বড় সুবিধা হলো, এখানে কার্ড ঘষতে হয় না, POS মেশিনে কার্ড ঢোকাতে হয় না, খুচরা টাকার জন্যও অপেক্ষা করতে হয় না।

পাশের দেশগুলোর অভিজ্ঞতা

বাংলাদেশ যে পথে হাঁটতে শুরু করেছে, এশিয়ার বেশ কয়েকটি দেশ সে পথে অনেকটা এগিয়ে গেছে। সেসব দেশে বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠানের পেমেন্ট ব্যবস্থাকে এক ছাতার নিচে আনার উদ্যোগ নেওয়া হয়েছে। বড় উদাহরণ প্রতিবেশী ভারত। দেশটির ন্যাশনাল পেমেন্টস করপোরেশন অব ইন্ডিয়া (NPCI) ২০১৬ সালে চালু করে UPI, যার মাধ্যমে একটি অ্যাপ দিয়ে বিভিন্ন ব্যাংক অ্যাকাউন্টের মধ্যে তাৎক্ষণিক অর্থ স্থানান্তর ও পেমেন্ট করা যায়। পরের বছর, ২০১৭ সালে, NPCI, Mastercard ও Visa যৌথভাবে চালু করে BharatQR। এর মাধ্যমে বিভিন্ন পেমেন্ট নেটওয়ার্কের গ্রাহকেরা একই কিউআর কোড স্ক্যান করে লেনদেন করতে পারেন।

NPCI-এর পরিসংখ্যান অনুযায়ী, ২০২৬ সালের অক্টোবরে ইউপিআইয়ের মাধ্যমে প্রায় ২ হাজার ৫৪৭ কোটি লেনদেন হয়েছে। তবে এই সংখ্যা শুধু কিউআর স্ক্যানের নয়, ইউপিআইয়ের মাধ্যমে হওয়া সব ধরনের ডিজিটাল লেনদেন এর অন্তর্ভুক্ত।

সিঙ্গাপুরে ২০১৮ সালে চালু হয় SGQR (Singapore Quick Response Code)। এতে একটি লেবেলের মধ্যে একাধিক পেমেন্ট ব্যবস্থার কিউআর সুবিধা যুক্ত করা হয়েছে। তাই দোকানিকে প্রতিটি সেবার জন্য আলাদা কোড দেখাতে হয় না, আর ক্রেতা লেবেলে থাকা ব্যবস্থাগুলোর মধ্যে নিজের পছন্দেরটি বেছে নিতে পারেন। ইন্দোনেশিয়ায় আছে QRIS (Quick Response Code Indonesian Standard), মালয়েশিয়ায় DuitNowQR এবং থাইল্যান্ডে PromptPayQR। সবগুলোর উদ্দেশ্য একই: বিভিন্ন ব্যাংক ও পেমেন্ট সেবার গ্রাহকদের জন্য অভিন্ন কিউআরভিত্তিক লেনদেনের সুযোগ তৈরি করা।

সীমানা পেরোনো কিউআর

এসব দেশ এখন নিজেদের সীমানা পেরিয়েও কিউআরভিত্তিক লেনদেনের সুযোগ তৈরি করছে, যার নাম ‘ক্রস-বর্ডার কিউআর পেমেন্ট’। তবে শুধু একই EMVCo মানদণ্ড মানলেই দুটি দেশের কিউআর ব্যবস্থা পরস্পরের সঙ্গে কাজ করে না। এর জন্য লাগে সংশ্লিষ্ট দেশগুলোর ব্যাংক, পেমেন্ট নেটওয়ার্ক ও কেন্দ্রীয় ব্যাংকের মধ্যে আলাদা প্রযুক্তিগত ও আর্থিক সংযোগ।

মালয়েশিয়া ও সিঙ্গাপুর ২০২৩ সালে তাদের DuitNow QR ও NETS QR ব্যবস্থার মধ্যে সংযোগ চালু করে। ফলে অংশগ্রহণকারী আর্থিক প্রতিষ্ঠানের গ্রাহকেরা এক দেশের কিউআর কোড ব্যবহার করে অন্য দেশে পেমেন্ট করতে পারেন। একইভাবে থাইল্যান্ডের সঙ্গে মালয়েশিয়া, ইন্দোনেশিয়া, সিঙ্গাপুর ও ভিয়েতনামের কিউআর পেমেন্ট সংযোগও গড়ে উঠেছে।

এ ক্ষেত্রে মুদ্রার বিনিময় হারও গুরুত্বপূর্ণ। কোনো পর্যটক নিজের দেশের অ্যাপ দিয়ে অন্য দেশে পেমেন্ট করলে সংশ্লিষ্ট আর্থিক প্রতিষ্ঠান ও পেমেন্ট নেটওয়ার্কের নিয়ম অনুযায়ী বিনিময় হার হিসাব হয়। ফলে তাঁকে সব সময় নগদ বিদেশি মুদ্রা সঙ্গে রাখতে হয় না।

ভবিষ্যতে বাংলা কিউআরের সঙ্গে অন্য দেশের কিউআর পেমেন্ট নেটওয়ার্কের সংযোগ তৈরি হলে বাংলাদেশের মানুষও বিদেশে গিয়ে দেশের অংশগ্রহণকারী ব্যাংক বা আর্থিক প্রতিষ্ঠানের অ্যাপ দিয়ে পেমেন্ট করার সুযোগ পেতে পারেন।

সূত্র: বাংলাদেশ ব্যাংক, EMVCo, কিউআর কোড ডটকম, ন্যাশনাল পেমেন্টস করপোরেশন অব ইন্ডিয়া (NPCI), ম্যাস ডটকম ও ব্যাংক নেগারা মালয়েশিয়া

Share this news as a Photo Card

© প্রকাশক কর্তৃক সর্বস্বত্ব সংরক্ষিত

জনপ্রিয় সংবাদ

বাংলা কিউআর: এক কোডে সব পেমেন্ট, ছকের ভেতরে কী আছে

সম্পাদক ও প্রকাশক

মোঃ মাহমুদুন্নবী জ্যোতি

অফিসঃ ২/২ আরকে মিশন রোড , ঢাকা।

ইমেলঃ chalomanbarta@yahoo.com, chalomanbarta@gmail.com

মোবাইলঃ ০১৭১১০৫৬৮৬৬, ০১৬৮১৯২৪০০০

রাজধানীতে অবিস্ফোরিত ককটেল উদ্ধার, আটক ৪৬৫, মামলা ৫১টি

১০ নভেম্বর ২০২৬
« « « বিস্তারিত কমেন্টে » » »
facebook.com/dailycholomanbarta
www.cholomanbarta.com

বাংলা কিউআর: এক কোডে সব পেমেন্ট, ছকের ভেতরে কী আছে

আপডেট সময় ০৪:৩৯:১৩ অপরাহ্ন, মঙ্গলবার, ১০ নভেম্বর ২০২৬

রাজধানীর অনেক দোকানে চা খেয়ে দাম মেটানোর সময় একটি পরিচিত দৃশ্য চোখে পড়ে। ক্যাশ কাউন্টারের সামনে সারি বেঁধে রাখা চার-পাঁচটি প্লাস্টিকের স্ট্যান্ড। কোনোটি গোলাপি, কোনোটি কমলা, কোনোটি নীল। প্রতিটির গায়ে সাদাকালো বর্গাকার ছক, অর্থাৎ কিউআর কোড। ক্রেতার ফোনে হয়তো একটি নির্দিষ্ট ব্যাংকের অ্যাপ আছে, অথচ দোকানির কোড অন্য ব্যাংক বা মোবাইল ব্যাংকিং সেবার। ফলে ডিজিটাল যুগেও শেষ পর্যন্ত মানিব্যাগ হাতড়ে খুচরা টাকা খুঁজতে হয়।

দোকানে পাঁচটির বদলে একটি কোড থাকলে কেমন হতো? ক্রেতার ফোনে যে ব্যাংক বা মোবাইল আর্থিক সেবার অ্যাপই থাকুক, সেটি দিয়ে স্ক্যান করেই বিল মেটানো যেত। এই সমস্যা সমাধানেই বাংলাদেশ ব্যাংক চালু করেছে ‘বাংলা কিউআর’।

একই কোড, অনেক প্রতিষ্ঠান

বাংলা কিউআর একটি অভিন্ন কিউআর পেমেন্ট ব্যবস্থা। এর মাধ্যমে অংশগ্রহণকারী ব্যাংক, মোবাইল ফাইন্যান্সিয়াল সার্ভিস ও অন্যান্য অনুমোদিত আর্থিক প্রতিষ্ঠানের গ্রাহকেরা একই কোড ব্যবহার করে লেনদেন করতে পারেন। তবে এই সুবিধা মিলবে কেবল বাংলা কিউআরের সঙ্গে যুক্ত ও অনুমোদিত প্রতিষ্ঠানের মাধ্যমে।

কাগজে ছাপা একটি সাদাকালো ছক কীভাবে এতগুলো প্রতিষ্ঠানকে এক সুতোয় বাঁধে, তা বুঝতে আগে দেখা দরকার আগের সমস্যাটা কোথায় ছিল।

আগের সমস্যা

এত দিন দেশের অনেক ডিজিটাল পেমেন্ট ব্যবস্থা ছিল একে অন্যের থেকে বিচ্ছিন্ন। কারিগরি ভাষায় একে বলা হয় ক্লোজড-লুপ সিস্টেম। এ ব্যবস্থায় একটি প্রতিষ্ঠানের অ্যাপ সাধারণত নিজের পেমেন্ট ব্যবস্থার কিউআর কোডই পড়তে পারে। অন্য প্রতিষ্ঠানের কোড স্ক্যান করলে লেনদেন হয় না। কারণ, প্রতিটি প্রতিষ্ঠান নিজের মতো করে তথ্য সাজায় ও লেনদেনের ব্যবস্থা গড়ে তোলে। ফলে এক প্রতিষ্ঠানের সঙ্গে আরেক প্রতিষ্ঠানের সরাসরি যোগাযোগ থাকে না।

অভিন্ন মানদণ্ড

এ সমস্যার সমাধানে দরকার এমন একটি অভিন্ন ভাষা বা মানদণ্ড, যা সব প্রতিষ্ঠান ব্যবহার করতে পারবে। আন্তর্জাতিকভাবে কিউআরভিত্তিক পেমেন্টের এমন মানদণ্ড তৈরি ও রক্ষণাবেক্ষণ করে EMVCo। প্রতিষ্ঠানটি শুরুতে Europay, Mastercard ও Visa-র উদ্যোগে গঠিত হয়েছিল। বর্তমানে এর সদস্য আরও কয়েকটি আন্তর্জাতিক পেমেন্ট নেটওয়ার্ক।

বাংলাদেশ ব্যাংক EMVCo-র মার্চেন্ট-প্রেজেন্টেড কিউআর কোড স্পেসিফিকেশন অনুসরণ করে বাংলা কিউআর তৈরি করেছে। তাই এটি একটি ইন্টারঅপারেবল বা আন্তঃসংযোগযোগ্য ব্যবস্থা। সহজ কথায়, আগে বিচ্ছিন্ন থাকা পেমেন্ট ব্যবস্থাগুলোর মধ্যে এখন একটি অভিন্ন ডিজিটাল সেতু তৈরি হয়েছে।

কিউআর কোড আসলে কী

কিউআর কোড এক ধরনের দ্বিমাত্রিক বারকোড। ১৯৯৪ সালে জাপানের ডেনসো ওয়েভ কোম্পানির প্রকৌশলী মাসাহিরো হারা ও তাঁর সহকর্মীরা গাড়ির যন্ত্রাংশের তথ্য দ্রুত শনাক্ত ও অনুসরণ করার জন্য এটি উদ্ভাবন করেন।

সাধারণ বারকোডে তথ্য সাজানো থাকে আড়াআড়ি সাদাকালো রেখায়, তাই তাতে তুলনামূলক কম তথ্য রাখা যায়। কিউআর কোডে দৈর্ঘ্য ও প্রস্থ, দুই দিকেই ছোট ছোট সাদাকালো ঘর সাজানো থাকে। এসব ঘরের নির্দিষ্ট বিন্যাসেই তথ্য জমা হয়। কম্পিউটার সেই বিন্যাস পড়ে বাইনারি সংকেতের মাধ্যমে। কালো ও সাদা ঘরকে যথাক্রমে ১ ও ০ ধরা যায়, তবে বাস্তবে পুরো কোডের বিন্যাস আরও জটিল। তথ্যের পাশাপাশি কোডের অবস্থান শনাক্ত করা এবং ভুল সংশোধনের ব্যবস্থাও এতে থাকে।

বাংলা কিউআর মূলত মার্চেন্ট-প্রেজেন্টেড মোড বা এমপিএম প্রযুক্তিতে কাজ করে। এ ব্যবস্থায় বিক্রেতা দোকানের কোড প্রদর্শন করেন, আর ক্রেতা নিজের স্মার্টফোনের ক্যামেরায় তা স্ক্যান করেন।

কোডের ভেতরে কী লেখা থাকে

ফোনের ক্যামেরা কোড স্ক্যান করলে সফটওয়্যার ছকের ভেতরের তথ্য পড়ে। তথ্যগুলো সাজানো থাকে একটি নির্দিষ্ট নিয়মে, যার নাম TLV বা ট্যাগ-লেন্থ-ভেল্যু। ব্যাপারটা অনেকটা কুরিয়ারের পার্সেলের গায়ে লেখা ঠিকানার মতো। প্রতিটি তথ্যের শুরুতে থাকে একটি ট্যাগ, যা জানায় তথ্যটি কী ধরনের। তারপর থাকে লেন্থ, অর্থাৎ তথ্যের দৈর্ঘ্য। শেষে থাকে ভ্যালু, মানে প্রকৃত তথ্য। কোন তথ্য কোথায় শুরু, কতটা জায়গা নিয়েছে আর ভেতরে কী আছে, এই তিনটিই TLV পদ্ধতিতে নির্দিষ্ট করা থাকে।

কয়েকটি ট্যাগের কাজ এরকম:

ট্যাগ ০০ (Payload Format): কোডটি কোন তথ্যবিন্যাস অনুসরণ করছে, তা অ্যাপকে জানায়। EMVCo-র মানদণ্ডে এর মান ‘০১’।
ট্যাগ ০১ (Point of Initiation Method): মান ‘১১’ হলে কোডটি স্ট্যাটিক বা স্থির, যা বারবার ব্যবহার করা যায়। এ ক্ষেত্রে ক্রেতাকে সাধারণত নিজেই টাকার পরিমাণ লিখতে হয়। মান ‘১২’ হলে কোডটি ডায়নামিক, অর্থাৎ প্রতিটি লেনদেনের জন্য নতুন কোড তৈরি হয় এবং তাতে টাকার পরিমাণ আগে থেকেই থাকতে পারে।
ট্যাগ ২৬ থেকে ৫১ (Merchant Account Information): পেমেন্ট সেবাদাতার পরিচয় ও মার্চেন্ট অ্যাকাউন্টের তথ্য থাকে এখানে। কোন ব্যাংক বা আর্থিক প্রতিষ্ঠানের মাধ্যমে টাকা গ্রহণ করা হবে, তা শনাক্ত করতে এই তথ্য কাজে লাগে।
ট্যাগ ৫৩ (Transaction Currency): মুদ্রার আন্তর্জাতিক সংখ্যাসূচক কোড। বাংলাদেশি টাকার মান ‘০৫০’।
ট্যাগ ৫৪ (Transaction Amount): লেনদেনের পরিমাণ থাকতে পারে। ডায়নামিক কিউআরে এটি সাধারণত আগে থেকেই দেওয়া থাকে, তবে সব কিউআরে বাধ্যতামূলক নয়।
ট্যাগ ৫৮ (Country Code): দেশের দুই অক্ষরের কোড। বাংলাদেশের ক্ষেত্রে ‘BD’।

সবচেয়ে গুরুত্বপূর্ণ অংশগুলোর একটি ট্যাগ ৬৩। এটি এক ধরনের গাণিতিক চেকসাম বা যাচাইমান, যা কোডের নির্দিষ্ট তথ্যের ওপর হিসাব কষে তৈরি করা হয়। স্ক্যানের সময় অ্যাপও একই হিসাব করে দেখে, পাওয়া মান আগের মানের সঙ্গে মেলে কি না। না মিললে বোঝা যায়, কোডের তথ্য কোথাও বদলে গেছে বা বিকৃত হয়েছে।

তবে CRC জালিয়াতি ঠেকানোর ব্যবস্থা নয়। কেউ নকল কিউআর বানালে তার জন্যও সঠিক CRC তৈরি করতে পারেন। তাই CRC মিললেই কোডটি আসল বা নিরাপদ, এমন নিশ্চয়তা মেলে না। কিউআর কোডে ত্রুটি সংশোধনের ব্যবস্থাও আছে। তাই কোডের কিছু অংশ ছিঁড়ে গেলে বা দাগ পড়লেও অনেক সময় স্ক্যান করা যায়।

একটি লেনদেনের পথ

ধরা যাক, আপনি মতিঝিলের একটি দোকানে চা খেয়েছেন। দোকানি বাংলা কিউআর কোড ঝুলিয়ে রেখেছেন, কিন্তু কোডটি যে ব্যাংকের মাধ্যমে তৈরি, আপনার পেমেন্ট অ্যাপ সেই ব্যাংকের নয়। আপনি নিজের অ্যাপে কোডটি স্ক্যান করলেন, ২০ টাকা লিখলেন, তারপর পিন দিয়ে লেনদেন অনুমোদন করলেন। এখন শুরু হয় তথ্য আদান-প্রদানের প্রক্রিয়া। কয়েক মুহূর্তে বিভিন্ন সার্ভার ও পেমেন্ট নেটওয়ার্কের মধ্যে বার্তা চলাচল করে।

প্রথমে আপনার অ্যাপ ক্যামেরায় ধরা কোডের তথ্য পড়ে এবং CRC যাচাই করে। এরপর পেমেন্টের অনুরোধ যায় আপনার নিজস্ব আর্থিক প্রতিষ্ঠানের সার্ভারে। এই প্রতিষ্ঠানকে বলা হয় ইস্যুয়ার। সেখানে আপনার পরিচয়, পিন ও অ্যাকাউন্টের অবস্থা যাচাই হয় এবং অ্যাকাউন্টে পর্যাপ্ত টাকা আছে কি না, তাও দেখা হয়। সব ঠিক থাকলে অনুরোধ যায় পরের ধাপে।

আপনার অ্যাপ আর দোকানির পেমেন্ট গ্রহণকারী প্রতিষ্ঠান আলাদা হলে অনুরোধটি সঠিক জায়গায় পৌঁছে দিতে একটি মধ্যবর্তী ব্যবস্থা লাগে। বাংলা কিউআর লেনদেনে এ কাজে গুরুত্বপূর্ণ ভূমিকা রাখে বাংলাদেশ ব্যাংকের ন্যাশনাল পেমেন্ট সুইচ বাংলাদেশ বা NPSB। এটি অনেকটা ট্রাফিক পুলিশের মতো। আপনার প্রতিষ্ঠান থেকে আসা অনুরোধ নির্ধারিত নিয়মে পৌঁছে দেয় দোকানির পেমেন্ট গ্রহণকারী প্রতিষ্ঠানের কাছে, যাকে বলা হয় অ্যাকোয়ারার।

অনুরোধ পাওয়ার পর অ্যাকোয়ারার প্রয়োজনীয় যাচাই করে। লেনদেনের ফলাফল পেমেন্ট নেটওয়ার্কের মাধ্যমে জানিয়ে দেয় আপনার আর্থিক প্রতিষ্ঠানকে। লেনদেন অনুমোদিত হলে সংশ্লিষ্ট নিয়ম অনুযায়ী দোকানির হিসাবে টাকা জমা হয়।

এখানে একটি বিষয় মনে রাখা জরুরি: লেনদেন অনুমোদন আর চূড়ান্ত নিষ্পত্তি এক জিনিস নয়। অনুমোদনের অর্থ লেনদেনটি গ্রহণ করা হয়েছে। নিষ্পত্তির মাধ্যমে সংশ্লিষ্ট প্রতিষ্ঠানগুলোর মধ্যে প্রকৃত অর্থের হিসাব চূড়ান্ত হয়। বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী বাংলা কিউআর লেনদেনে মার্চেন্টের হিসাবে তাৎক্ষণিক অর্থ জমার ব্যবস্থাও চালু করা হয়েছে।

লেনদেন সফল হলে আপনার ফোনে এবং দোকানির ফোনে বা পেমেন্ট গ্রহণের যন্ত্রে নিশ্চিতকরণ বার্তা পৌঁছে যায়। পুরো প্রক্রিয়া সাধারণত কয়েক মুহূর্তেই শেষ হয়, তবে নেটওয়ার্কের অবস্থা, সংশ্লিষ্ট প্রতিষ্ঠানের সার্ভার ও লেনদেনের ধরনের ওপর সময় নির্ভর করে। সবচেয়ে বড় সুবিধা হলো, এখানে কার্ড ঘষতে হয় না, POS মেশিনে কার্ড ঢোকাতে হয় না, খুচরা টাকার জন্যও অপেক্ষা করতে হয় না।

পাশের দেশগুলোর অভিজ্ঞতা

বাংলাদেশ যে পথে হাঁটতে শুরু করেছে, এশিয়ার বেশ কয়েকটি দেশ সে পথে অনেকটা এগিয়ে গেছে। সেসব দেশে বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠানের পেমেন্ট ব্যবস্থাকে এক ছাতার নিচে আনার উদ্যোগ নেওয়া হয়েছে। বড় উদাহরণ প্রতিবেশী ভারত। দেশটির ন্যাশনাল পেমেন্টস করপোরেশন অব ইন্ডিয়া (NPCI) ২০১৬ সালে চালু করে UPI, যার মাধ্যমে একটি অ্যাপ দিয়ে বিভিন্ন ব্যাংক অ্যাকাউন্টের মধ্যে তাৎক্ষণিক অর্থ স্থানান্তর ও পেমেন্ট করা যায়। পরের বছর, ২০১৭ সালে, NPCI, Mastercard ও Visa যৌথভাবে চালু করে BharatQR। এর মাধ্যমে বিভিন্ন পেমেন্ট নেটওয়ার্কের গ্রাহকেরা একই কিউআর কোড স্ক্যান করে লেনদেন করতে পারেন।

NPCI-এর পরিসংখ্যান অনুযায়ী, ২০২৬ সালের অক্টোবরে ইউপিআইয়ের মাধ্যমে প্রায় ২ হাজার ৫৪৭ কোটি লেনদেন হয়েছে। তবে এই সংখ্যা শুধু কিউআর স্ক্যানের নয়, ইউপিআইয়ের মাধ্যমে হওয়া সব ধরনের ডিজিটাল লেনদেন এর অন্তর্ভুক্ত।

সিঙ্গাপুরে ২০১৮ সালে চালু হয় SGQR (Singapore Quick Response Code)। এতে একটি লেবেলের মধ্যে একাধিক পেমেন্ট ব্যবস্থার কিউআর সুবিধা যুক্ত করা হয়েছে। তাই দোকানিকে প্রতিটি সেবার জন্য আলাদা কোড দেখাতে হয় না, আর ক্রেতা লেবেলে থাকা ব্যবস্থাগুলোর মধ্যে নিজের পছন্দেরটি বেছে নিতে পারেন। ইন্দোনেশিয়ায় আছে QRIS (Quick Response Code Indonesian Standard), মালয়েশিয়ায় DuitNowQR এবং থাইল্যান্ডে PromptPayQR। সবগুলোর উদ্দেশ্য একই: বিভিন্ন ব্যাংক ও পেমেন্ট সেবার গ্রাহকদের জন্য অভিন্ন কিউআরভিত্তিক লেনদেনের সুযোগ তৈরি করা।

সীমানা পেরোনো কিউআর

এসব দেশ এখন নিজেদের সীমানা পেরিয়েও কিউআরভিত্তিক লেনদেনের সুযোগ তৈরি করছে, যার নাম ‘ক্রস-বর্ডার কিউআর পেমেন্ট’। তবে শুধু একই EMVCo মানদণ্ড মানলেই দুটি দেশের কিউআর ব্যবস্থা পরস্পরের সঙ্গে কাজ করে না। এর জন্য লাগে সংশ্লিষ্ট দেশগুলোর ব্যাংক, পেমেন্ট নেটওয়ার্ক ও কেন্দ্রীয় ব্যাংকের মধ্যে আলাদা প্রযুক্তিগত ও আর্থিক সংযোগ।

মালয়েশিয়া ও সিঙ্গাপুর ২০২৩ সালে তাদের DuitNow QR ও NETS QR ব্যবস্থার মধ্যে সংযোগ চালু করে। ফলে অংশগ্রহণকারী আর্থিক প্রতিষ্ঠানের গ্রাহকেরা এক দেশের কিউআর কোড ব্যবহার করে অন্য দেশে পেমেন্ট করতে পারেন। একইভাবে থাইল্যান্ডের সঙ্গে মালয়েশিয়া, ইন্দোনেশিয়া, সিঙ্গাপুর ও ভিয়েতনামের কিউআর পেমেন্ট সংযোগও গড়ে উঠেছে।

এ ক্ষেত্রে মুদ্রার বিনিময় হারও গুরুত্বপূর্ণ। কোনো পর্যটক নিজের দেশের অ্যাপ দিয়ে অন্য দেশে পেমেন্ট করলে সংশ্লিষ্ট আর্থিক প্রতিষ্ঠান ও পেমেন্ট নেটওয়ার্কের নিয়ম অনুযায়ী বিনিময় হার হিসাব হয়। ফলে তাঁকে সব সময় নগদ বিদেশি মুদ্রা সঙ্গে রাখতে হয় না।

ভবিষ্যতে বাংলা কিউআরের সঙ্গে অন্য দেশের কিউআর পেমেন্ট নেটওয়ার্কের সংযোগ তৈরি হলে বাংলাদেশের মানুষও বিদেশে গিয়ে দেশের অংশগ্রহণকারী ব্যাংক বা আর্থিক প্রতিষ্ঠানের অ্যাপ দিয়ে পেমেন্ট করার সুযোগ পেতে পারেন।

সূত্র: বাংলাদেশ ব্যাংক, EMVCo, কিউআর কোড ডটকম, ন্যাশনাল পেমেন্টস করপোরেশন অব ইন্ডিয়া (NPCI), ম্যাস ডটকম ও ব্যাংক নেগারা মালয়েশিয়া

Share this news as a Photo Card