শিরোনাম :
প্রথম শ্রেণিতে ভর্তির আবেদন ১ ডিসেম্বর থেকে, লটারি ১৫ ডিসেম্বর তিন ঘণ্টায় পৌঁছানোর মেগা প্রকল্প ঢাকা-চট্টগ্রাম এক্সপ্রেসওয়ে রাজনৈতিক দলগুলোর সঙ্গে সংলাপ শুরু করতে যাচ্ছেন প্রধানমন্ত্রী পোশাকশ্রমিকের মজুরি নির্ধারণে নতুন জরিপ চায় সিপিডি শ্রমিক অসন্তোষে ধাক্কা, রপ্তানি আদেশে বড় পতন পোশাক খাতে জানুয়ারির রেকর্ডের পর স্বর্ণের দাম কেন ক্রমাগত কমছে ওয়ানডে দলে রদবদলের আভাস, অনিশ্চয়তায় সৌম্য, মোসাদ্দেক ও সোহান খেলাপি ঋণ ২০ শতাংশে নামাতে মাঠে নামল বাংলাদেশ ব্যাংক এসএমই পণ্য মেলার উদ্বোধনে ৯ উদ্যোক্তাকে প্রধানমন্ত্রীর পুরস্কার বিদায়ের শঙ্কায় মেসিদের ইন্টার মায়ামি

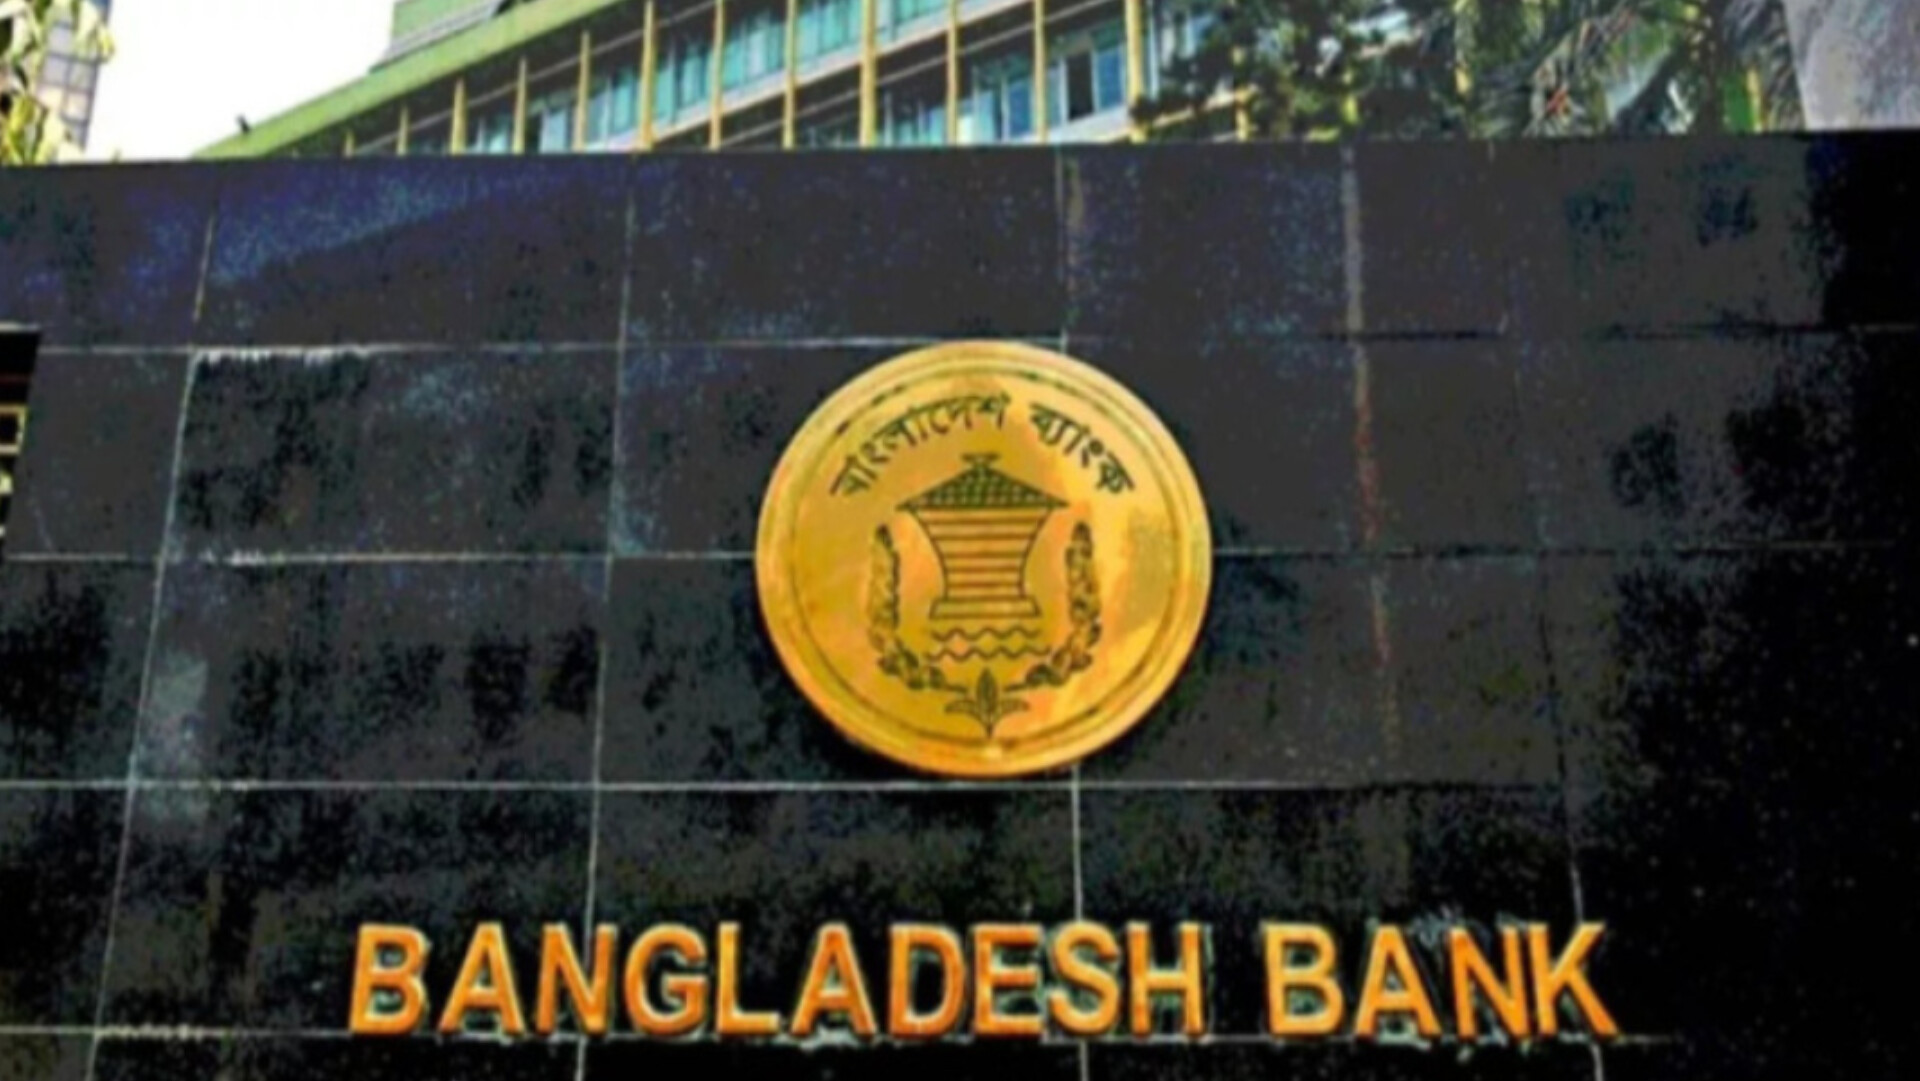
খেলাপি ঋণ ২০ শতাংশে নামাতে মাঠে নামল বাংলাদেশ ব্যাংক

চলতি বছরের ডিসেম্বরের মধ্যে ব্যাংক খাতের খেলাপি ঋণের হার ২০ শতাংশে নামিয়ে আনার লক্ষ্য নিয়েছে বাংলাদেশ ব্যাংক। এ জন্য বিশেষ এককালীন ঋণ নিষ্পত্তি সুবিধা কার্যকর, ঋণ আদায় বাড়ানো, তদারকি জোরদার, ঋণঝুঁকি ব্যবস্থাপনার উন্নয়ন ও আইনি সংস্কারের মতো একাধিক উদ্যোগ নেওয়া হয়েছে।
গত ২০ নভেম্বর জারি করা এক সার্কুলারে সব তফসিলি ব্যাংককে ওই সুবিধার কার্যকর ব্যবহার নিশ্চিত করে ঋণ আদায়ে গতি আনতে বলেছে কেন্দ্রীয় ব্যাংক।
বর্তমান পরিস্থিতি
গত ১৬ নভেম্বর জাতীয় সংসদে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী জানান, সেপ্টেম্বর শেষে ব্যাংক খাতে খেলাপি ঋণ দাঁড়িয়েছে ৫ লাখ ৯৭ হাজার ১৫৪ কোটি ৯৩ লাখ টাকা। এটি মোট বিতরণ করা ঋণের ৩২ দশমিক ১৭ শতাংশ।
এককালীন নিষ্পত্তি সুবিধা
এ নীতিমালা চালু হয়েছে ২৯ জুন। শর্ত পূরণ সাপেক্ষে মন্দ ও ক্ষতিজনক মানের ঋণ এককালীন অর্থ পরিশোধের মাধ্যমে নিষ্পত্তির সুযোগ রয়েছে। সংশ্লিষ্ট ব্যাংকের পরিচালনা পর্ষদের অনুমোদন নিয়ে আরোপিত ও অনারোপিত সুদ মওকুফও করা যাবে।
সুবিধার আওতায় আছে ২০২৬ সালের ৩০ জুন পর্যন্ত মন্দ ও ক্ষতিজনক মানে শ্রেণিকৃত ঋণ। এ ছাড়া ২০২৪ সালের ৬ আগস্ট থেকে ২০২৬ সালের ৩০ জুনের মধ্যে পুনঃতফসিল করা নির্দিষ্ট কিছু ঋণও এর অন্তর্ভুক্ত। স্বল্পমেয়াদি কৃষিঋণ এবং কুটির, ক্ষুদ্র ও মাইক্রো উদ্যোগের ঋণকে অগ্রাধিকার দেওয়া হয়েছে।
কর্তৃপক্ষ ও ব্যাংকের বক্তব্য
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান বাসসকে বলেন, খেলাপি ঋণ কমানো কেন্দ্রীয় ব্যাংকের অন্যতম প্রধান অগ্রাধিকার। নীতিমালার কার্যকর বাস্তবায়নে তফসিলি ব্যাংকগুলোর সঙ্গে কাজ চলছে। যেসব ব্যাংকে শ্রেণিকৃত ঋণের হার বেশি, সেগুলোর ওপর নজরদারিও বাড়ানো হচ্ছে।
সাউথ বাংলা এগ্রিকালচার অ্যান্ড কমার্স (এসবিএসি) ব্যাংক পিএলসির অতিরিক্ত ব্যবস্থাপনা পরিচালক আবদুল কাইয়ুম চৌধুরী বলেন, কেন্দ্রীয় ব্যাংকের নির্দেশনা অনুযায়ী তাঁর ব্যাংক ঋণ আদায় জোরদার ও সম্পদের মান উন্নয়নে কাজ করছে। তাঁর মতে, এ নীতিমালা যোগ্য ঋণগ্রহীতাদের কাঠামোবদ্ধ উপায়ে ঋণ পরিশোধের সুযোগ দিয়েছে, ফলে দীর্ঘদিনের অনাদায়ি ঋণ আদায় ব্যাংকগুলোর জন্য সহজ হতে পারে। ঋণগ্রহীতার পরিশোধ সক্ষমতা যাচাই ও গ্রাহকদের সঙ্গে নিয়মিত যোগাযোগও চলছে বলে জানান তিনি।
কর্মপরিকল্পনার অন্যান্য দিক
বাংলাদেশ ব্যাংকের অভ্যন্তরীণ কর্মপরিকল্পনার বরাত দিয়ে প্রকাশিত এক প্রতিবেদনে বলা হয়েছে, ২০২৭ সালের ডিসেম্বরের মধ্যে খেলাপি ঋণের হার ১০ শতাংশে নামিয়ে আনার লক্ষ্যও রয়েছে। ওই পরিকল্পনা অনুযায়ী:
১০ শতাংশের বেশি শ্রেণিকৃত ঋণ আছে এমন ব্যাংকের জ্যেষ্ঠ ব্যবস্থাপকদের সঙ্গে প্রতি তিন মাসে বৈঠক হবে। এসব ব্যাংককে ঋণ আদায় ও সম্পদের মান উন্নয়নে সুনির্দিষ্ট কর্মপরিকল্পনা জমা দিতে হচ্ছে।
প্রতিটি ব্যাংকের শীর্ষ ২০ খেলাপি গ্রাহকের কাছ থেকে আদায়ের অগ্রগতি ব্যাংকার্স সভায় পর্যালোচনা করা হচ্ছে।
মধ্যমেয়াদে ঋণ আদায়ে নিয়োজিত কর্মকর্তাদের জন্য বিশেষ প্রণোদনা চালু এবং নিয়মিত ঋণ পরিশোধকারীদের বিদ্যমান প্রণোদনা পর্যালোচনার বিষয়টি রয়েছে।
দীর্ঘমেয়াদে ঋণ ব্যবস্থাপনা কাঠামো শক্তিশালী করা, ঋণ বিতরণে শৃঙ্খলা আনা ও অনিয়ম প্রতিরোধে গুরুত্ব দেওয়া হয়েছে।
নতুন খেলাপি ঠেকাতে উদ্যোগ
নতুন করে খেলাপি ঋণ সৃষ্টি ঠেকাতে ক্রেডিট রিস্ক ম্যানেজমেন্ট গাইডলাইন শক্তিশালী করা হচ্ছে। ২০২৭ সালের মধ্যে আইএফআরএস-৯ অনুযায়ী এক্সপেকটেড ক্রেডিট লস (ইসিএল) কাঠামো চালুর প্রস্তুতিও চলছে। এতে ব্যাংকগুলো ঋণ পোর্টফোলিওর সম্ভাব্য ঝুঁকি আগে থেকে মূল্যায়ন করতে এবং সময়মতো প্রভিশন সংরক্ষণ করতে পারবে।
আইনি ও তদারকি সংস্কার
খেলাপি ও ঝুঁকিপূর্ণ সম্পদ দ্রুত আদায়ে প্রস্তাবিত ‘ডিস্ট্রেসড অ্যাসেট ম্যানেজমেন্ট অ্যাক্ট, ২০২৬’ প্রণয়ন এবং অর্থঋণ আদালত আইন সংশোধনের উদ্যোগ রয়েছে। লক্ষ্য মামলার নিষ্পত্তি দ্রুত করা।
দুর্বল সুশাসন বা ঋণ কেন্দ্রীভবনের ঝুঁকি আছে, এমন ব্যাংকে বিশেষ সম্পদমান পর্যালোচনা (একিউআর) জোরদার করা হবে। এর মাধ্যমে ঋণ পোর্টফোলিওর দুর্বলতা, ঋণঝুঁকি ও সম্ভাব্য ক্ষতির পরিমাণ নিরূপণ করা হবে।
বাংলাদেশ ব্যাংক বলেছে, পুনর্গঠন বা পুনঃতফসিলের সুবিধা কেবল সেসব প্রতিষ্ঠানকে দেওয়া উচিত, যাদের ব্যবসা চালিয়ে যাওয়ার সক্ষমতা ও ঋণ পরিশোধের সামর্থ্য আছে। যারা ঋণ পরিশোধে ব্যর্থ হবে, তাদের বিরুদ্ধে আইনি ও নিয়ন্ত্রক ব্যবস্থা নিতে হবে। এ জন্য ব্যাংকগুলোর আইনি বিভাগ ও বিশেষায়িত আদায় ইউনিট শক্তিশালী করা, জামানতের সঠিক মূল্যায়ন ও নগদায়ন প্রক্রিয়ার উন্নতি এবং বড় ও উচ্চঝুঁকির ঋণগ্রহীতাদের ওপর নিবিড় নজরদারির উদ্যোগ নেওয়া হচ্ছে।
ব্যাংক খাতে খেলাপি ঋণের উচ্চ হার, সম্পদের মান ও মূলধন পর্যাপ্ততা নিয়ে উদ্বেগের মধ্যেই কেন্দ্রীয় ব্যাংকের এসব পদক্ষেপ এল।

Share this news as a Photo Card

© প্রকাশক কর্তৃক সর্বস্বত্ব সংরক্ষিত

জনপ্রিয় সংবাদ

সম্পাদক ও প্রকাশক

মোঃ মাহমুদুন্নবী জ্যোতি

অফিসঃ ২/২ আরকে মিশন রোড , ঢাকা।

ইমেলঃ chalomanbarta@yahoo.com, chalomanbarta@gmail.com

মোবাইলঃ ০১৭১১০৫৬৮৬৬, ০১৬৮১৯২৪০০০

বিদায়ের শঙ্কায় মেসিদের ইন্টার মায়ামি

২২ নভেম্বর ২০২৬
« « « বিস্তারিত কমেন্টে » » »
facebook.com/dailycholomanbarta
www.cholomanbarta.com

খেলাপি ঋণ ২০ শতাংশে নামাতে মাঠে নামল বাংলাদেশ ব্যাংক

আপডেট সময় ১২:৪৮:৪৭ অপরাহ্ন, রবিবার, ২২ নভেম্বর ২০২৬

চলতি বছরের ডিসেম্বরের মধ্যে ব্যাংক খাতের খেলাপি ঋণের হার ২০ শতাংশে নামিয়ে আনার লক্ষ্য নিয়েছে বাংলাদেশ ব্যাংক। এ জন্য বিশেষ এককালীন ঋণ নিষ্পত্তি সুবিধা কার্যকর, ঋণ আদায় বাড়ানো, তদারকি জোরদার, ঋণঝুঁকি ব্যবস্থাপনার উন্নয়ন ও আইনি সংস্কারের মতো একাধিক উদ্যোগ নেওয়া হয়েছে।
গত ২০ নভেম্বর জারি করা এক সার্কুলারে সব তফসিলি ব্যাংককে ওই সুবিধার কার্যকর ব্যবহার নিশ্চিত করে ঋণ আদায়ে গতি আনতে বলেছে কেন্দ্রীয় ব্যাংক।
বর্তমান পরিস্থিতি
গত ১৬ নভেম্বর জাতীয় সংসদে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী জানান, সেপ্টেম্বর শেষে ব্যাংক খাতে খেলাপি ঋণ দাঁড়িয়েছে ৫ লাখ ৯৭ হাজার ১৫৪ কোটি ৯৩ লাখ টাকা। এটি মোট বিতরণ করা ঋণের ৩২ দশমিক ১৭ শতাংশ।
এককালীন নিষ্পত্তি সুবিধা
এ নীতিমালা চালু হয়েছে ২৯ জুন। শর্ত পূরণ সাপেক্ষে মন্দ ও ক্ষতিজনক মানের ঋণ এককালীন অর্থ পরিশোধের মাধ্যমে নিষ্পত্তির সুযোগ রয়েছে। সংশ্লিষ্ট ব্যাংকের পরিচালনা পর্ষদের অনুমোদন নিয়ে আরোপিত ও অনারোপিত সুদ মওকুফও করা যাবে।
সুবিধার আওতায় আছে ২০২৬ সালের ৩০ জুন পর্যন্ত মন্দ ও ক্ষতিজনক মানে শ্রেণিকৃত ঋণ। এ ছাড়া ২০২৪ সালের ৬ আগস্ট থেকে ২০২৬ সালের ৩০ জুনের মধ্যে পুনঃতফসিল করা নির্দিষ্ট কিছু ঋণও এর অন্তর্ভুক্ত। স্বল্পমেয়াদি কৃষিঋণ এবং কুটির, ক্ষুদ্র ও মাইক্রো উদ্যোগের ঋণকে অগ্রাধিকার দেওয়া হয়েছে।
কর্তৃপক্ষ ও ব্যাংকের বক্তব্য
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান বাসসকে বলেন, খেলাপি ঋণ কমানো কেন্দ্রীয় ব্যাংকের অন্যতম প্রধান অগ্রাধিকার। নীতিমালার কার্যকর বাস্তবায়নে তফসিলি ব্যাংকগুলোর সঙ্গে কাজ চলছে। যেসব ব্যাংকে শ্রেণিকৃত ঋণের হার বেশি, সেগুলোর ওপর নজরদারিও বাড়ানো হচ্ছে।
সাউথ বাংলা এগ্রিকালচার অ্যান্ড কমার্স (এসবিএসি) ব্যাংক পিএলসির অতিরিক্ত ব্যবস্থাপনা পরিচালক আবদুল কাইয়ুম চৌধুরী বলেন, কেন্দ্রীয় ব্যাংকের নির্দেশনা অনুযায়ী তাঁর ব্যাংক ঋণ আদায় জোরদার ও সম্পদের মান উন্নয়নে কাজ করছে। তাঁর মতে, এ নীতিমালা যোগ্য ঋণগ্রহীতাদের কাঠামোবদ্ধ উপায়ে ঋণ পরিশোধের সুযোগ দিয়েছে, ফলে দীর্ঘদিনের অনাদায়ি ঋণ আদায় ব্যাংকগুলোর জন্য সহজ হতে পারে। ঋণগ্রহীতার পরিশোধ সক্ষমতা যাচাই ও গ্রাহকদের সঙ্গে নিয়মিত যোগাযোগও চলছে বলে জানান তিনি।
কর্মপরিকল্পনার অন্যান্য দিক
বাংলাদেশ ব্যাংকের অভ্যন্তরীণ কর্মপরিকল্পনার বরাত দিয়ে প্রকাশিত এক প্রতিবেদনে বলা হয়েছে, ২০২৭ সালের ডিসেম্বরের মধ্যে খেলাপি ঋণের হার ১০ শতাংশে নামিয়ে আনার লক্ষ্যও রয়েছে। ওই পরিকল্পনা অনুযায়ী:
১০ শতাংশের বেশি শ্রেণিকৃত ঋণ আছে এমন ব্যাংকের জ্যেষ্ঠ ব্যবস্থাপকদের সঙ্গে প্রতি তিন মাসে বৈঠক হবে। এসব ব্যাংককে ঋণ আদায় ও সম্পদের মান উন্নয়নে সুনির্দিষ্ট কর্মপরিকল্পনা জমা দিতে হচ্ছে।
প্রতিটি ব্যাংকের শীর্ষ ২০ খেলাপি গ্রাহকের কাছ থেকে আদায়ের অগ্রগতি ব্যাংকার্স সভায় পর্যালোচনা করা হচ্ছে।
মধ্যমেয়াদে ঋণ আদায়ে নিয়োজিত কর্মকর্তাদের জন্য বিশেষ প্রণোদনা চালু এবং নিয়মিত ঋণ পরিশোধকারীদের বিদ্যমান প্রণোদনা পর্যালোচনার বিষয়টি রয়েছে।
দীর্ঘমেয়াদে ঋণ ব্যবস্থাপনা কাঠামো শক্তিশালী করা, ঋণ বিতরণে শৃঙ্খলা আনা ও অনিয়ম প্রতিরোধে গুরুত্ব দেওয়া হয়েছে।
নতুন খেলাপি ঠেকাতে উদ্যোগ
নতুন করে খেলাপি ঋণ সৃষ্টি ঠেকাতে ক্রেডিট রিস্ক ম্যানেজমেন্ট গাইডলাইন শক্তিশালী করা হচ্ছে। ২০২৭ সালের মধ্যে আইএফআরএস-৯ অনুযায়ী এক্সপেকটেড ক্রেডিট লস (ইসিএল) কাঠামো চালুর প্রস্তুতিও চলছে। এতে ব্যাংকগুলো ঋণ পোর্টফোলিওর সম্ভাব্য ঝুঁকি আগে থেকে মূল্যায়ন করতে এবং সময়মতো প্রভিশন সংরক্ষণ করতে পারবে।
আইনি ও তদারকি সংস্কার
খেলাপি ও ঝুঁকিপূর্ণ সম্পদ দ্রুত আদায়ে প্রস্তাবিত ‘ডিস্ট্রেসড অ্যাসেট ম্যানেজমেন্ট অ্যাক্ট, ২০২৬’ প্রণয়ন এবং অর্থঋণ আদালত আইন সংশোধনের উদ্যোগ রয়েছে। লক্ষ্য মামলার নিষ্পত্তি দ্রুত করা।
দুর্বল সুশাসন বা ঋণ কেন্দ্রীভবনের ঝুঁকি আছে, এমন ব্যাংকে বিশেষ সম্পদমান পর্যালোচনা (একিউআর) জোরদার করা হবে। এর মাধ্যমে ঋণ পোর্টফোলিওর দুর্বলতা, ঋণঝুঁকি ও সম্ভাব্য ক্ষতির পরিমাণ নিরূপণ করা হবে।
বাংলাদেশ ব্যাংক বলেছে, পুনর্গঠন বা পুনঃতফসিলের সুবিধা কেবল সেসব প্রতিষ্ঠানকে দেওয়া উচিত, যাদের ব্যবসা চালিয়ে যাওয়ার সক্ষমতা ও ঋণ পরিশোধের সামর্থ্য আছে। যারা ঋণ পরিশোধে ব্যর্থ হবে, তাদের বিরুদ্ধে আইনি ও নিয়ন্ত্রক ব্যবস্থা নিতে হবে। এ জন্য ব্যাংকগুলোর আইনি বিভাগ ও বিশেষায়িত আদায় ইউনিট শক্তিশালী করা, জামানতের সঠিক মূল্যায়ন ও নগদায়ন প্রক্রিয়ার উন্নতি এবং বড় ও উচ্চঝুঁকির ঋণগ্রহীতাদের ওপর নিবিড় নজরদারির উদ্যোগ নেওয়া হচ্ছে।
ব্যাংক খাতে খেলাপি ঋণের উচ্চ হার, সম্পদের মান ও মূলধন পর্যাপ্ততা নিয়ে উদ্বেগের মধ্যেই কেন্দ্রীয় ব্যাংকের এসব পদক্ষেপ এল।

Share this news as a Photo Card